CBS e Imposto Seletivo mudam a tributação dos carros; veja como a conta varia por versão e o que muda para as empresas do setor
César Tizo - novembro 8, 2026
A reforma tributária impacta diretamente o setor automotivo brasileiro já no começo de 2027. Em janeiro, a Contribuição Social sobre Bens e Serviços (CBS) entra no lugar do PIS e Cofins, e a regra constitucional prevê zerar o IPI, com exceções. Uma proposta apresentada à Câmara tenta manter a cobrança do IPI sobre os veículos alcançados pelo novo imposto até a troca. Em fevereiro, o Imposto Seletivo (IS) deve começar a incidir sobre os veículos enquadrados. A cobrança pode variar até entre versões da mesma linha: motorização, potência, eficiência energética, segurança e reciclabilidade entram no cálculo.
Para quem pretende comprar um carro, a pergunta é se vale fechar negócio antes da virada. A legislação já permite identificar quais características aumentam ou reduzem o Imposto Seletivo, mas ainda não permite cravar um reajuste nos preços. Para montadoras, importadores e concessionárias, a reforma mexe também com créditos fiscais, estoque, escolha de fornecedores e os incentivos à produção no Brasil.
O cronograma geral está na Emenda Constitucional nº 132 e na Lei Complementar nº 214, já atualizada pela LC nº 227. A regra do Imposto Seletivo para 2027 foi detalhada pela Medida Provisória nº 1.399, publicada em edição extra do Diário Oficial da União em 4 de novembro de 2026. A MP entrou em vigor na publicação, mas prevê efeitos tributários a partir de 2 de fevereiro de 2027. O texto ainda tramita no Congresso e pode ser alterado ou perder validade.
| Quando | O que está previsto |
|---|---|
| 1º de janeiro de 2027 | CBS substitui PIS/Cofins. Regra geral prevê IPI zero, preservadas as exceções ligadas à Zona Franca de Manaus. A PEC nº 22/2026 propõe manter temporariamente o IPI sobre produtos sujeitos ao Seletivo. |
| 2 de fevereiro de 2027 | Início dos efeitos do Imposto Seletivo, conforme a MP nº 1.399, sujeito à tramitação no Congresso. |
| 2027 e 2028 | ICMS e ISS continuam. Na regra geral, IBS soma 0,1% e a CBS é reduzida em 0,1 ponto percentual. |
| 2029 a 2032 | O IBS ganha peso à medida que ICMS e ISS são reduzidos. |
| 2033 | O IBS passa a substituir integralmente ICMS e ISS. |
A PEC nº 22/2026, apresentada pelo governo à Câmara em 5 de novembro, propõe manter o IPI nos produtos alcançados pelo Imposto Seletivo até que as novas alíquotas comecem a produzir efeitos. Se a PEC for aprovada e o cronograma da MP for mantido, a troca nesses produtos ocorrerá em 2 de fevereiro. A PEC aguarda despacho na Câmara e ainda precisa ser aprovada; portanto, não dá para contar com janeiro sem IPI ao planejar a compra.
A referência de 11,3% para a CBS, divulgada pelo Tribunal de Contas da União em 28 de outubro, ainda não é a alíquota definitiva. Em 3 de novembro, o Senado informou que a definição por resolução está prevista até 15 de dezembro, com adoção do cálculo do TCU se não houver resolução no prazo. A estimativa de arrecadação do Imposto Seletivo entra na conta para reduzir a referência da CBS de 2027. Os 11,3% também não representam a carga total sobre um automóvel.
O Anexo I da MP parte de uma alíquota de 6,3% do Imposto Seletivo (IS) para os automóveis enquadrados na posição fiscal 87.03 e de 3,9% para os veículos de carga dos códigos listados da posição 87.04. Somam-se ou subtraem-se os ajustes em pontos percentuais. O resultado é multiplicado por 1,21, fator que o governo pode reduzir por decreto nas condições previstas na MP. Assim, 6,3% é o ponto de partida do cálculo para um carro de passeio, não a alíquota final.
Na tabela dos automóveis, só o ajuste pela propulsão já vai de −2 pontos percentuais para elétricos e híbridos recarregáveis flex ou a etanol a +6,5 pontos para carros exclusivamente a gasolina. O flex convencional fica em zero nesse critério. Para o híbrido recarregável a gasolina, o ajuste é de +2 pontos. Dois modelos vendidos como híbridos plug-in, portanto, podem ter tratamentos distintos. Potência mais alta pode elevar a alíquota; eficiência, segurança e reciclabilidade podem reduzi-la conforme os requisitos técnicos.
Para isolar o efeito da motorização, o exemplo abaixo considera três versões fictícias de um automóvel com a mesma base tributável de R$ 100 mil e potência de 105 kW (cerca de 143 cv). Em todas, a potência soma 0,75 ponto e cada um dos outros três critérios desconta 1 ponto. O cálculo usa o fator 1,21 e não considera benefícios específicos.
| Propulsão | Ajuste da propulsão | Alíquota estimada | IS sobre a base de R$ 100 mil |
|---|---|---|---|
| Elétrica | −2 p.p. | 2,48% | R$ 2.481 |
| Flex | 0 p.p. | 4,90% | R$ 4.901 |
| Gasolina | +6,5 p.p. | 12,77% | R$ 12.766 |
Um elétrico não tem alíquota zero só por ser elétrico. Para o benefício destinado a versões sustentáveis, a MP exige registro no Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) e cumprimento simultâneo dos critérios de categoria, reciclabilidade, etapas de fabricação no Brasil e emissões de CO₂ no ciclo do poço à roda, que considera da produção da energia ao uso no veículo. O enquadramento segue o Decreto nº 12.549, ligado ao programa Mover. A MP também prevê alíquota zero em compras elegíveis por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, mediante reconhecimento do direito pela Receita Federal.
A MP prevê que o Imposto Seletivo não incida sobre caminhões de carga com peso bruto total a partir de 3,5 toneladas, conforme a definição do texto. Picapes foram expressamente excluídas dessa definição, mesmo quando atingem o limite de peso. Nesses casos, é preciso olhar o código fiscal da versão e a tabela aplicável, em vez de presumir o mesmo tratamento dado a um caminhão.
O Imposto Seletivo incide uma única vez, em regra no primeiro fornecimento do veículo ou na importação, e não gera crédito. Pela Constituição, ele integra a base de outros tributos, como ICMS, IBS e CBS, quando aplicáveis. A montadora ou o importador pode repassar parte do custo, absorvê-lo na margem ou compensá-lo com descontos. Por isso, os valores da simulação medem o Seletivo naquela operação e não o aumento em reais na concessionária.
Também não dá para comparar a CBS com um único percentual antigo de PIS/Cofins. Em parte do setor, a Lei nº 10.485 concentra a cobrança na montadora ou no importador: para os veículos listados no artigo 1º, as alíquotas são de 2% de PIS e 9,6% de Cofins nessas vendas. Na transição, mudam a base, a etapa da cobrança e o aproveitamento de créditos. Somar o novo Seletivo à carga atual, como se o IPI e as contribuições federais antigas continuassem iguais, distorce a comparação.
A conta mais útil para o comprador é comparar a mesma versão, no mesmo estado, pelo preço final à vista e pelo custo total no financiamento. Vale pedir por escrito a validade do preço, a data prevista de faturamento e se a proposta permite repassar mudanças tributárias. Estoque, bônus de fábrica, câmbio e condições comerciais podem pesar mais que a diferença fiscal em uma negociação específica. A mudança na tributação da compra não extingue o IPVA, que é estadual e incide sobre a propriedade.
O projeto de uma versão passa a ter consequência fiscal mais direta. Na prática, a escolha entre um híbrido flex e um híbrido a gasolina, o patamar de potência e o atendimento aos requisitos de segurança e reciclagem podem alterar o imposto. A oportunidade para a indústria é reduzir o custo tributário com engenharia e etapas produtivas no país. O trabalho passa por comprovar o enquadramento de cada versão e refletir os dados na documentação fiscal.
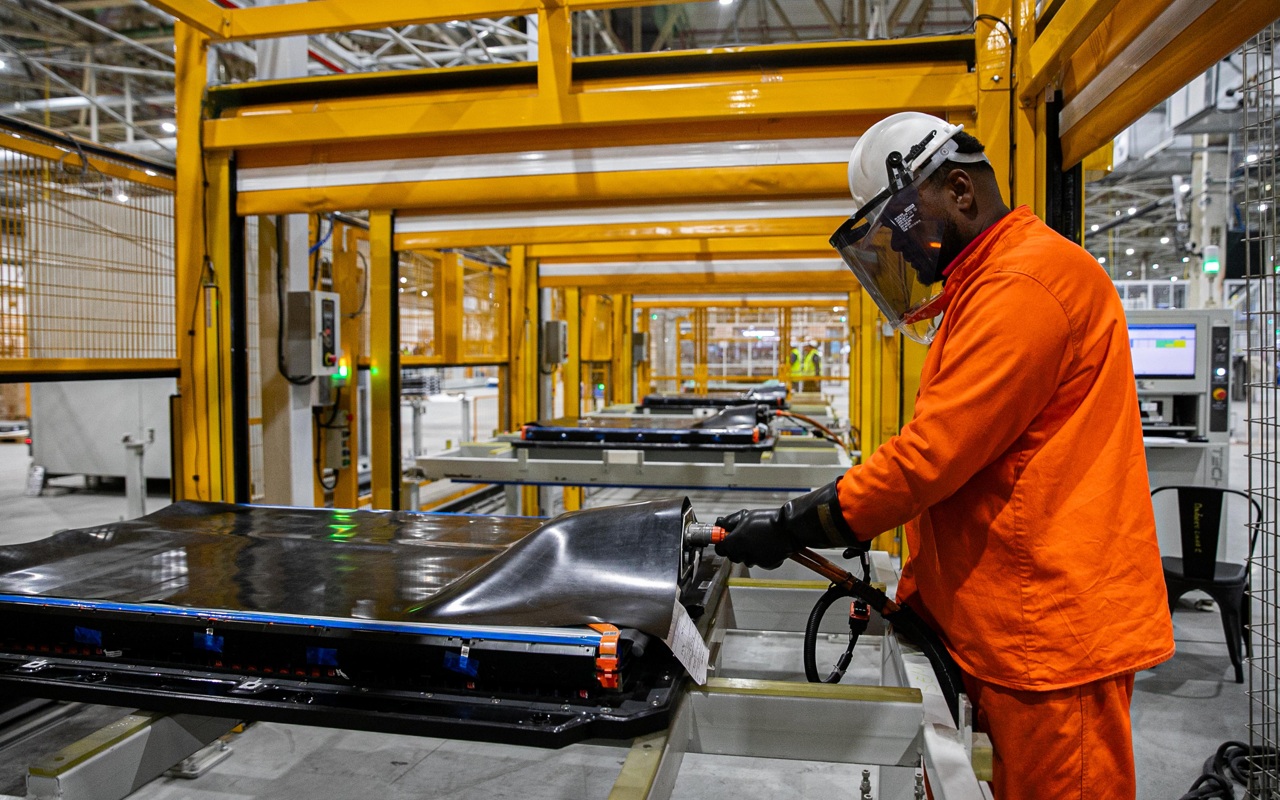
Nas compras de autopeças, insumos e serviços, as empresas do regime regular terão de apurar créditos de CBS e IBS separadamente. A LC nº 214, no artigo 47 vincula o crédito à documentação fiscal eletrônica idônea e, em regra, à extinção do débito da operação anterior. Isso afeta conciliação de notas, contratos e capital de giro. De 2027 a 2028, a rede ainda convive com a apuração de ICMS e ISS. Para quem vende peças, presta serviços ou monta veículos, a adaptação vai além de atualizar a tabela de preços.
Um carro importado também entra nas regras de CBS, IBS e, quando enquadrado, o Imposto Seletivo. O Imposto de Importação continua sendo uma cobrança separada e, nos casos previstos na lei, integra a base do Imposto Seletivo na entrada do veículo. Para essa base — valor aduaneiro mais Imposto de Importação — o artigo 8º da MP prevê aplicar mais um multiplicador, de 1,17, à alíquota do Seletivo. O fator pode ser reduzido por ato do Executivo nas condições previstas na medida. Na comparação com um veículo produzido no país, pesam ainda frete, câmbio e classificação aduaneira. E o requisito de etapas fabris nacionais para o benefício ambiental significa que um importado e um veículo montado no Brasil podem ter tratamentos diferentes, mesmo com propulsão semelhante.
Os artigos 309 a 313 da Lei Complementar nº 214 preservam, até o fim de 2032, um crédito presumido de CBS para projetos habilitados em dois regimes automotivos regionais anteriores. A transição alcança projetos aprovados até dezembro de 2024 de empresas que já estavam habilitadas em 20 de dezembro de 2023, além de expansões ou retomadas elegíveis aprovadas até dezembro de 2025. É um incentivo ligado a projetos e plantas, não um desconto geral para qualquer fábrica que se instale no Brasil.
A regra privilegia veículos capazes de rodar só com o motor elétrico, inclusive quando ele é associado a um motor a combustão que use biocombustível. Em determinadas condições, projetos a combustão que usem biocombustível também podem receber o crédito, desde que a empresa inicie a produção com tração elétrica no estabelecimento incentivado até 1º de janeiro de 2028 e assuma compromissos de investimento, produção e cumprimento de etapas fabris. Ao menos 10% do crédito apurado deve ser investido em pesquisa, desenvolvimento e inovação na região. As regras preveem redução do benefício de 2029 a 2032.
Esse crédito federal é separado dos incentivos estaduais de ICMS. A partir de 2029, a redução do ICMS também diminui o peso desses incentivos na escolha de onde produzir. A lei prevê compensação entre 2029 e 2032 para titulares de benefícios estaduais concedidos sob condições que preencham os requisitos de habilitação, sem uma garantia geral para todas as plantas.
Para as concessionárias no regime regular, a virada tem uma regra própria. O artigo 381 permite crédito presumido de CBS sobre bens novos elegíveis no estoque de 1º de janeiro de 2027, incluindo produtos enquadrados nas hipóteses automotivas de tributação concentrada de PIS/Cofins que a lei lista. O cálculo é de 9,25% sobre o valor do estoque elegível adquirido no Brasil; nos importados, toma como referência o PIS/Cofins-Importação efetivamente pago, sem o adicional vedado pela lei. O crédito deve ser apropriado até 30 de junho de 2027 e usado para compensar CBS em 12 parcelas, sem ressarcimento em dinheiro.
Nos usados, a venda ocasional entre particulares tem tratamento diferente da revenda profissional. O artigo 171 permite à loja do regime regular tomar crédito presumido de IBS e CBS ao comprar, para revenda, um usado de pessoa física não contribuinte ou inscrita como MEI. O crédito é calculado sobre o valor documentado da compra e usado quando aquele bem é revendido. Ele pode reduzir a tributação efetiva da operação, mas não cria uma regra universal de imposto só sobre a margem para toda venda de seminovo.
Combustíveis seguem um regime próprio, com regras específicas de incidência e transição. A alíquota de referência discutida para a CBS dos automóveis não serve para estimar a variação do litro da gasolina, do etanol ou do diesel.
Os próximos marcos são a definição da CBS, a tramitação da MP do Seletivo e da PEC do IPI e a regulamentação necessária para aplicar as regras. Para 2028 em diante, a própria MP prevê que o Executivo envie ao Congresso, até 31 de maio de 2027, um projeto com as novas alíquotas do Seletivo. Para o comprador, a comparação mais útil virá quando fabricantes e lojas divulgarem preços para a mesma versão nas novas condições. Para a indústria, o efeito já aparece nas decisões sobre quais veículos produzir, importar ou atualizar.
O calendário geral pode ser consultado no guia da Receita Federal sobre a reforma do consumo. A tramitação do Imposto Seletivo e eventuais mudanças no texto estão na ficha oficial da MP nº 1.399 no Congresso.