Dolphin Mini lidera o varejo e Strada fica à frente nas vendas diretas no acumulado até setembro; veja diferenças entre categorias
César Tizo - outubro 7, 2026
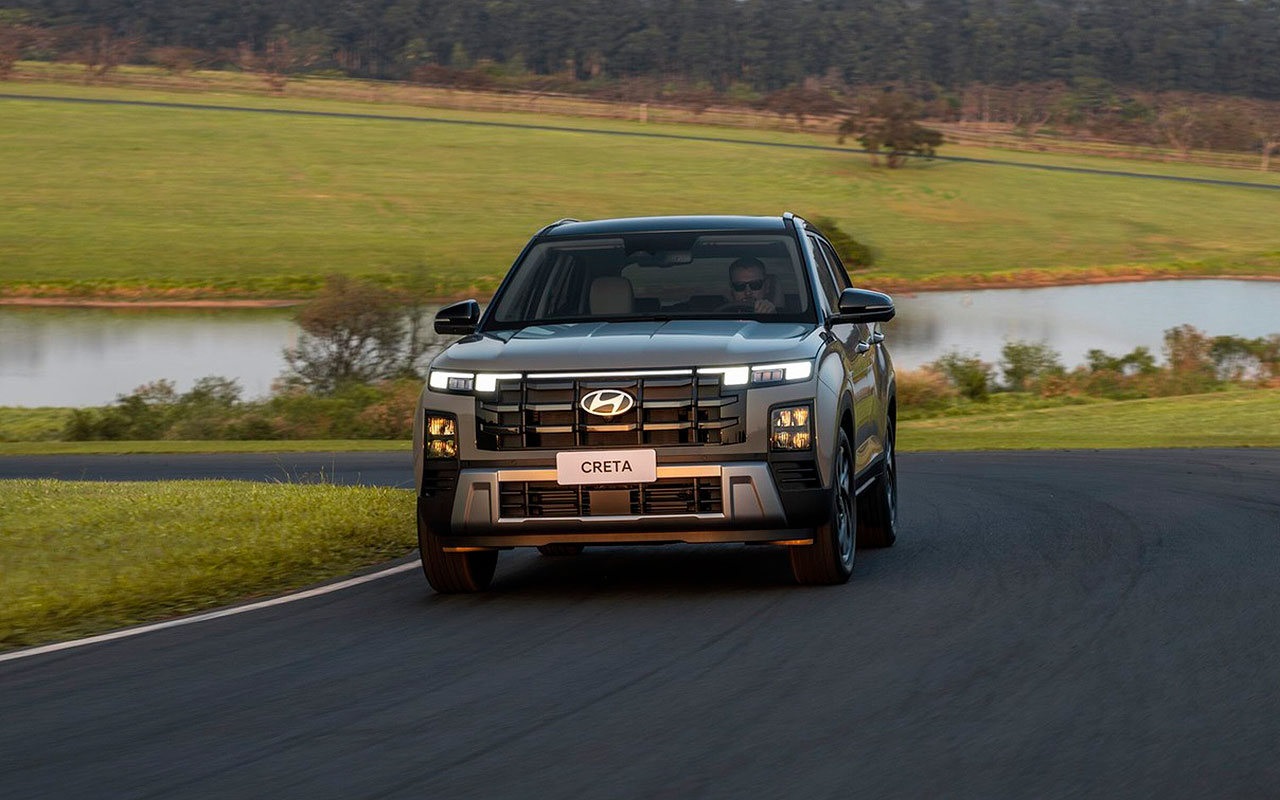
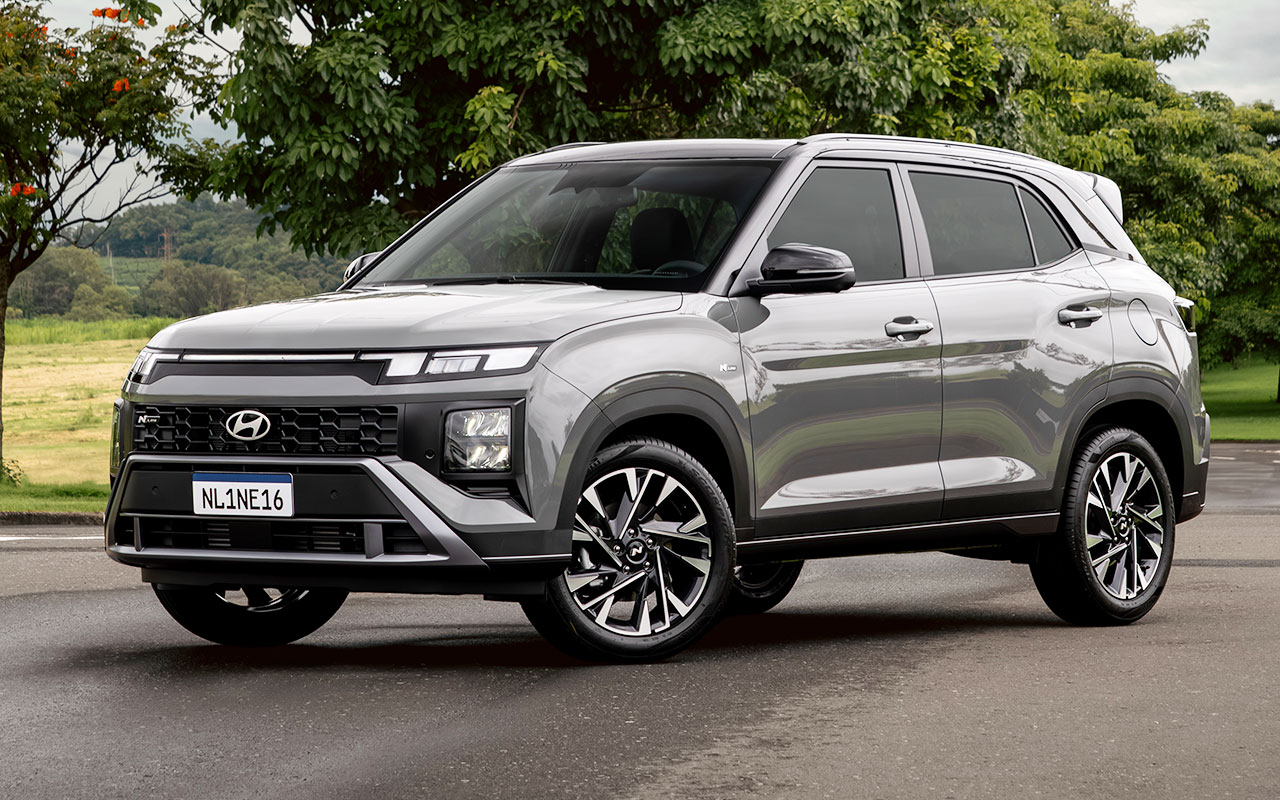
O Hyundai Creta encerrou os nove primeiros meses de 2026 como o SUV mais emplacado no varejo brasileiro, com 37.470 unidades. O resultado, destacado pela Hyundai nesta quarta-feira (7), é confirmado pelo relatório mais recente da Fenabrave e mostra como a escolha do canal de venda muda a ordem dos carros mais vendidos.
No mesmo período, o Volkswagen T-Cross liderou entre os SUVs no total de emplacamentos, com 71.269 unidades, e nas vendas diretas, com 45.022. Já na soma de automóveis e comerciais leves, o BYD Dolphin Mini ocupou o primeiro lugar do varejo, enquanto o Fiat Strada foi o líder das vendas diretas.
O levantamento abaixo considera janeiro a setembro de 2026 nos dois canais. Os dados são do informativo de setembro da Fenabrave, edição 285, divulgado em outubro.
A Fenabrave separa os canais pelo emissor da nota fiscal. Quando o documento é emitido pela fabricante, a operação entra como venda direta. Nos demais casos, é classificada como varejo.
As vendas diretas abrangem negócios com frotistas e locadoras, mas também operações realizadas nas concessionárias para taxistas, produtores rurais e pessoas com deficiência, entre outros públicos. Portanto, os números desse canal não permitem identificar, sozinhos, quanto cada modelo vendeu para locadoras.
No acumulado até setembro, o varejo representou 51,3% dos emplacamentos de automóveis e comerciais leves, contra 48,7% das vendas diretas. A distribuição varia bastante conforme o segmento: nos automóveis, o varejo respondeu por 55,4%; nos comerciais leves, sua participação foi de 34,7%.
O Dolphin Mini acumulou 46.898 unidades no varejo, 9.428 a mais que o Creta. O SUV da Hyundai ficou em segundo na lista conjunta, à frente do Strada e do Volkswagen Tera.
| Posição | Modelo | Emplacamentos no varejo |
|---|---|---|
| 1º | BYD Dolphin Mini | 46.898 |
| 2º | Hyundai Creta | 37.470 |
| 3º | Fiat Strada | 36.241 |
| 4º | Volkswagen Tera | 35.174 |
| 5º | Chevrolet Tracker | 32.154 |
| 6º | BYD Dolphin | 30.712 |
| 7º | GWM Haval H6 | 30.342 |
| 8º | Volkswagen Nivus | 29.108 |
| 9º | Volkswagen Polo | 28.986 |
| 10º | Geely EX2 | 27.958 |
Fonte: Fenabrave. Ranking elaborado pelo Guru dos Carros reunindo automóveis e comerciais leves da tabela de varejo. Período: janeiro a setembro de 2026.
Nas vendas diretas, o Strada somou 91.492 unidades e abriu uma vantagem de 34.480 sobre o Polo, primeiro colocado quando se consideram apenas os automóveis. Argo e Mobi completaram o grupo dos quatro modelos mais emplacados nesse canal.
| Posição | Modelo | Emplacamentos em venda direta |
|---|---|---|
| 1º | Fiat Strada | 91.492 |
| 2º | Volkswagen Polo | 57.012 |
| 3º | Fiat Argo | 52.918 |
| 4º | Fiat Mobi | 49.647 |
| 5º | Volkswagen T-Cross | 45.022 |
| 6º | Chevrolet Onix | 41.587 |
| 7º | Volkswagen Saveiro | 36.988 |
| 8º | Volkswagen Tera | 35.471 |
| 9º | Hyundai HB20 | 33.415 |
| 10º | Renault Kwid | 30.957 |
Fonte: Fenabrave. Ranking elaborado pelo Guru dos Carros reunindo automóveis e comerciais leves da tabela de venda direta. Período: janeiro a setembro de 2026. O Kwid acima corresponde à classificação de automóvel do relatório.

Dos 54.250 emplacamentos totais do Creta entre janeiro e setembro, 69,1% vieram do varejo. No T-Cross, a distribuição foi inversa: 63,2% das 71.269 unidades foram registradas como vendas diretas.
O Creta superou o Tera por 2.296 unidades no varejo e o T-Cross por 11.223. O Tera, por sua vez, apresentou uma divisão quase equilibrada, com 35.174 unidades no varejo e 35.471 nas vendas diretas.
Outros SUVs tiveram maior concentração no varejo. Foi o caso do Haval H6, com 78,5% de seus emplacamentos nesse canal, do Nivus, com 75,5%, e do Tracker, com 72,0%. Esses contrastes ajudam a explicar por que a liderança do Creta no varejo convive com o primeiro lugar do T-Cross no ranking total de SUVs no acumulado do ano.
Entre os hatches, o Dolphin Mini obteve 77,4% de seu volume no varejo, enquanto as vendas diretas responderam por 66,3% dos emplacamentos do Polo e por 73,4% dos registros do Argo.
O Mobi é um dos exemplos mais extremos: das 50.667 unidades totais, 49.647 foram destinadas às vendas diretas, equivalentes a 98,0%. Por diferença entre o total e esse canal, o varejo do hatch somou 1.020 unidades.
Nos sedãs, as vendas diretas também tiveram peso elevado para Onix Plus, Virtus e HB20S: respectivamente, 75,6%, 81,2% e 78,3% dos emplacamentos de cada modelo. O Toyota Corolla apresentou uma divisão diferente, com 55,8% no varejo e 44,2% nas vendas diretas.
A diferença entre canais aparece com força nas picapes. O Saveiro concentrou 95,5% de seus emplacamentos nas vendas diretas: foram 36.988 unidades, diante de 1.733 no varejo. Já o Ranger registrou 20.413 unidades no varejo e 6.551 nas diretas, com participação varejista de 75,7%.
O Strada liderou os comerciais leves nos dois canais, embora as vendas diretas respondessem por 71,6% de seu total. Entre as picapes médias, o Ranger ficou à frente do Hilux no varejo, por 20.413 a 15.114 unidades. Nas diretas, o Toyota somou 18.399, contra 6.551 da Ford.
O S10 também teve concentração nas vendas diretas, com 17.074 unidades, ou 74,2% de seu volume. No varejo, foram 5.938. As proporções mostram perfis comerciais distintos mesmo entre veículos que disputam a mesma categoria.
O acumulado de nove meses não deve ser confundido com o resultado apenas de setembro. No mês, o Strada liderou o varejo de automóveis e comerciais leves, com 6.012 unidades, seguido pelo Dolphin Mini, com 5.886, e pelo Haval H6, com 5.843.
O H6 foi, portanto, o SUV mais emplacado no varejo de setembro. O Creta registrou 3.410 unidades nesse canal no mês, preservando a liderança entre os SUVs no acumulado de janeiro a setembro.
Os percentuais por modelo foram calculados pelo Guru dos Carros com base nos volumes da Fenabrave, dividindo os registros de cada canal pelo total do próprio modelo. As participações do mercado por canal são as divulgadas pela entidade e estão arredondadas.