AlixPartners compara custos de US$ 20 mil e US$ 31 mil e aponta desafios de baterias, software e ociosidade para a indústria europeia
César Tizo - outubro 14, 2026
Um carro elétrico de marca chinesa fabricado na China custa cerca de US$ 20 mil para ser produzido, enquanto um equivalente europeu chega a US$ 31 mil, segundo análise da AlixPartners. A diferença de US$ 11 mil, pouco mais de R$ 55 mil pela cotação atual, representa uma vantagem de aproximadamente 35% sobre o custo europeu e ajuda a dimensionar a pressão competitiva sobre as montadoras tradicionais.
Divulgado em 8 de outubro, o relatório “Can Europe still build cars into the 2030s?”, elaborado com a Berylls by AlixPartners, discute as condições para que a indústria europeia continue produzindo veículos competitivos na próxima década. O diagnóstico combina custos elevados, fábricas subutilizadas e necessidade de acelerar o desenvolvimento de produtos.
A comparação de custos exige uma ressalva: o documento não identifica os modelos, o tamanho das baterias ou os critérios usados para considerar os veículos equivalentes. Também não apresenta uma metodologia detalhada desse cálculo. Os valores são referências da consultoria e não permitem atribuir a mesma diferença a todos os elétricos chineses e europeus.
Na avaliação da AlixPartners, parte importante da vantagem está na cadeia de baterias. Produzir células depende de materiais processados, fornecimento de energia e escala industrial. Instalar uma fábrica na Europa, portanto, pode manter a dependência de insumos refinados e precificados em outras regiões.
A consultoria defende ações que alcancem essa cadeia: contratos de longo prazo para materiais, reciclagem, investimentos compartilhados e redução do custo da energia. A capacidade de montar veículos, isoladamente, não resolve todos esses desafios.
O custo industrial também precisa ser separado do preço final. Impostos, transporte, câmbio, equipamentos e estratégia comercial entram na formação da tabela de cada mercado. Por isso, os 35% apontados no estudo não representam uma previsão de desconto para o consumidor brasileiro.
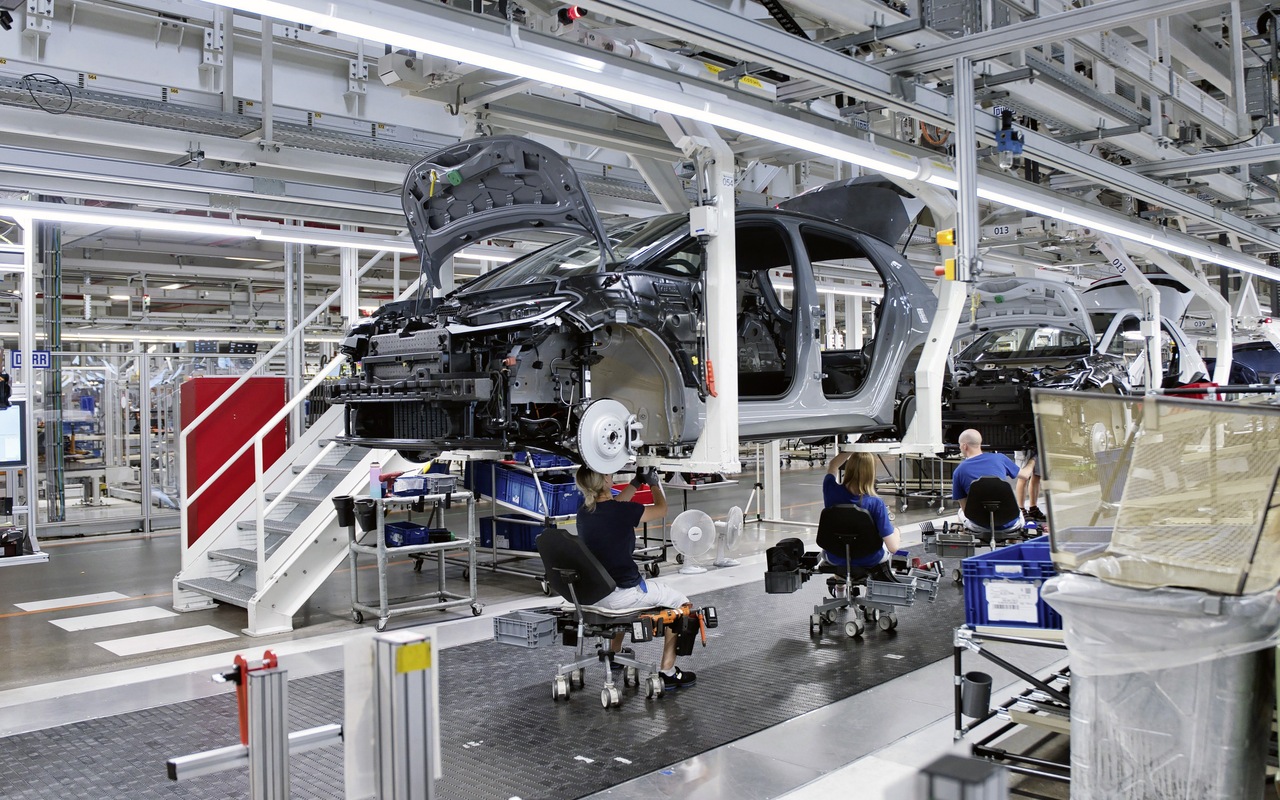
O relatório identifica 15 fábricas de montagem europeias com utilização inferior a 60%. Juntas, elas somam capacidade ociosa para aproximadamente 2,5 milhões de veículos por ano. Trata-se de potencial de produção não utilizado, e não de carros prontos sem comprador.
As unidades não são identificadas no documento, que também não apresenta uma lista de fechamentos anunciados. A recomendação é avaliar consolidação, conversão para atividades ligadas a baterias e eletrônica ou saída de operações que não se sustentem.
Essa discussão ocorre com menos folga financeira. Segundo a AlixPartners, a margem EBITDA das montadoras europeias passou de 13,2% em 2021 para 6,9% em 2025, queda de 6,3 pontos percentuais. O indicador considera o resultado antes de juros, impostos, depreciação e amortização e não equivale ao lucro líquido.
Outro desafio é desenvolver e atualizar os veículos com mais rapidez. A análise sustenta que investir em tecnologia precisa vir acompanhado de mudanças na organização, nas decisões de engenharia e na integração com os fornecedores.
Nos veículos definidos por software, diferentes funções podem evoluir por atualizações, inclusive remotas. Isso exige estruturas eletrônicas e processos de validação adequados. Para as fabricantes tradicionais, a transição demanda capital ao mesmo tempo que seus resultados estão pressionados.
O relatório foi divulgado um dia antes do entendimento entre China e União Europeia para moderar as exportações de híbridos e híbridos plug-in, anunciado em 9 de outubro. Essa sequência importa ao interpretar suas projeções: o documento não informa ter incorporado o anúncio posterior.
Na ocasião, o comissário europeu de Comércio, Maroš Šefčovič, afirmou que o entendimento abria a perspectiva de reduzir em mais de 50% os embarques projetados para quatro anos, em comparação com um cenário sem mudanças. A referência não significa cortar imediatamente pela metade as vendas atuais, e a implementação ainda dependia de próximos passos.
Para os brasileiros, o estudo ajuda a entender por que custo, tecnologia e cadeia de fornecedores ocupam o centro da concorrência entre fabricantes. São temas relevantes para acompanhar tanto os produtos importados quanto os investimentos industriais.
Os números, porém, se referem ao diagnóstico europeu. O relatório não anuncia novos modelos, redução de preços ou mudanças em fábricas brasileiras. Qualquer efeito local depende de decisões das empresas e das condições de cada mercado.
A conclusão da AlixPartners preserva espaço para uma reação europeia, apoiada em engenharia, marcas e redes de atendimento. O ponto central é transformar esses recursos em produtos competitivos, com investimentos e decisões compatíveis com a velocidade da disputa.