Levantamento da Bright mostra mercado em queda mensal, eletrificados com 24,4% e mudanças nos rankings de marcas e modelos; confira as tabelas
César Tizo - novembro 4, 2026
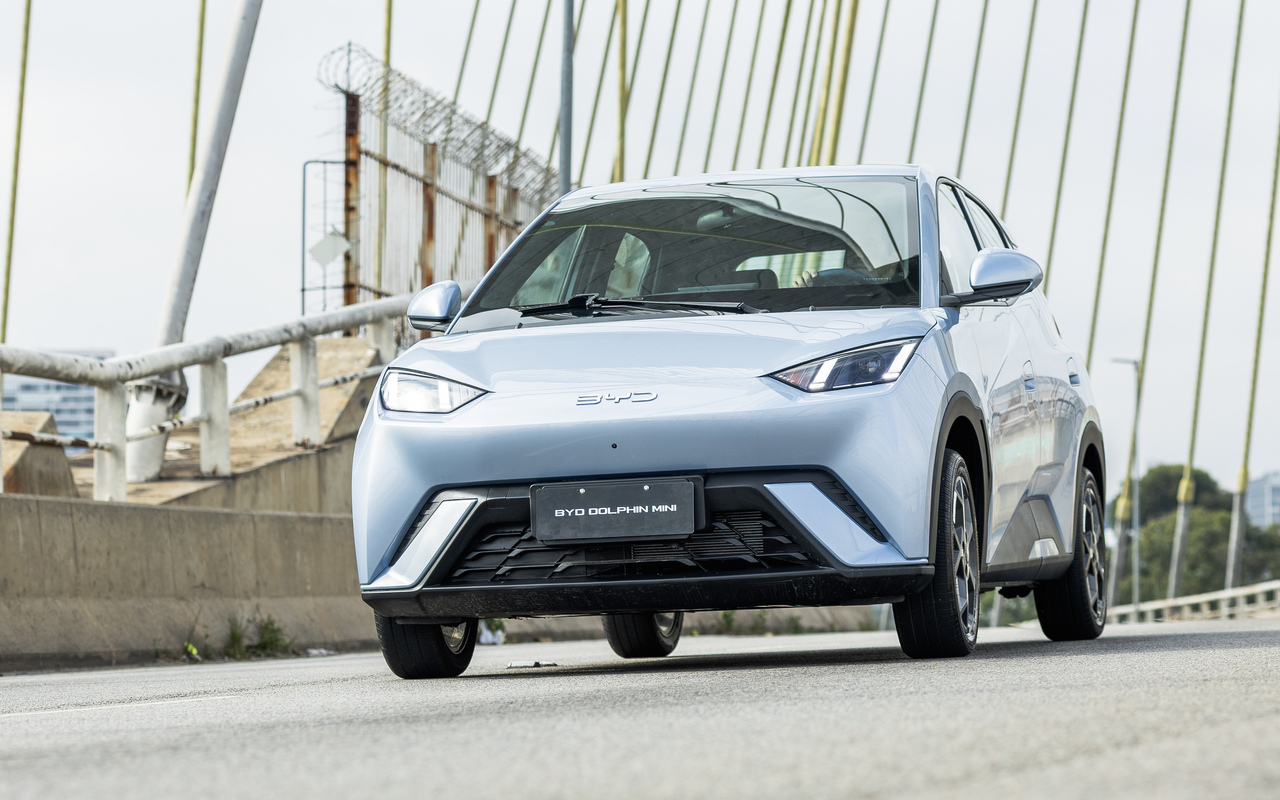
A BYD encerrou outubro de 2026 com 24.116 emplacamentos e 9,5% do mercado brasileiro de veículos leves, segundo levantamento da Bright Consulting. A marca ficou em quarto lugar, enquanto o Dolphin Mini ocupou a terceira posição entre os modelos, com 8.432 unidades, à frente de Fiat Argo e Volkswagen Polo.
O avanço de participação da fabricante ocorreu em um mês de retração do mercado diante de setembro. Automóveis e comerciais leves somaram 253.952 registros, queda de 5,5% na comparação mensal, mas alta de 2,4% sobre outubro de 2025. De janeiro a outubro, o volume chegou a 2.412.157 unidades, crescimento de 17,2%.
A composição das vendas também mudou. Os eletrificados responderam por 24,4% do total, os SUVs chegaram a 43,6% e as marcas chinesas reuniram 22,7% dos emplacamentos. Os resultados mostram que a disputa por participação continuou intensa mesmo com a desaceleração do crescimento anual do mercado.
Os números desta análise são da base AutoDash da Bright. O recorte de eletrificados inclui elétricos a bateria, híbridos plug-in, híbridos convencionais, micro-híbridos e veículos com extensor de autonomia. As tabelas abaixo adaptam os oito quadros do levantamento, sem misturar seus totais com os de outras entidades.
| Indicador | Volume | Comparação |
|---|---|---|
| Outubro de 2026 | 253.952 | -5,5% ante setembro; +2,4% ante outubro de 2025 |
| Setembro de 2026 | 268.768 | Base mensal |
| Outubro de 2025 | 248.107 | Base anual |
| Janeiro a outubro de 2026 | 2.412.157 | +17,2% |
| Janeiro a outubro de 2025 | 2.057.907 | Base do acumulado |
Foram 14.816 veículos a menos que em setembro e 5.845 a mais que um ano antes. O contraste entre a alta de 17,2% no acumulado e a expansão de 2,4% no mês recomenda separar as duas leituras: o desempenho já construído em 2026 permanece positivo, mas o ritmo mais recente é menor.
O canal showroom, correspondente ao varejo no levantamento, registrou 128.072 unidades e ficou com 50,4% das vendas. A venda direta somou 125.880, ou 49,6%. A diferença entre os canais foi de somente 2.192 veículos.
Ambos perderam volume diante de setembro, com recuo maior no showroom. Na comparação com outubro de 2025, porém, o varejo cresceu 12,8%, enquanto a venda direta caiu 6,5%. No acumulado, o showroom também avançou mais e respondeu por 1.242.860 registros, contra 1.169.297 da venda direta.
| Canal | Outubro/2026 | Variação mensal | Variação anual | Jan-out/2026 | Variação do acumulado |
|---|---|---|---|---|---|
| Showroom | 128.072 | -7,7% | 12,8% | 1.242.860 | 22,9% |
| Venda Direta | 125.880 | -3,2% | -6,5% | 1.169.297 | 11,7% |
A distinção ajuda a entender os rankings. Um modelo pode obter posição elevada com forte contribuição da venda direta, enquanto outro depende principalmente do showroom. Venda direta, por sua vez, não deve ser tratada automaticamente como sinônimo de venda a empresas: o canal reúne modalidades diferentes de compra.
A Fiat liderou com 46.621 veículos e 18,4% de participação, seguida por Volkswagen, com 36.245 e 14,3%, e GM, com 28.258 e 11,1%. A distância entre GM e BYD foi de 4.142 unidades no mês.
No confronto com setembro, a BYD ganhou 1,2 ponto percentual de participação. Hyundai avançou 1,1 ponto, enquanto GM e GWM ganharam 0,9 ponto cada. Fiat e Volkswagen perderam, respectivamente, 1,6 e 1,5 ponto, embora tenham preservado as duas primeiras posições.
Os canais de venda expõem diferenças relevantes entre as marcas: a venda direta correspondeu a 65,9% dos emplacamentos da Fiat e 66,7% dos da Hyundai. Na BYD, a proporção foi de 39,9%; na GWM, de apenas 3,3%. Portanto, participações totais próximas não significam necessariamente a mesma presença no varejo.
| Pos. | Marca | Emplacamentos | Venda direta | Participação | % de venda direta | Variação mensal (p.p.) |
|---|---|---|---|---|---|---|
| 1 | FIAT | 46.621 | 30.716 | 18,4% | 65,9% | -1,6 |
| 2 | VW | 36.245 | 21.415 | 14,3% | 59,1% | -1,5 |
| 3 | GM | 28.258 | 16.458 | 11,1% | 58,2% | 0,9 |
| 4 | BYD | 24.116 | 9.628 | 9,5% | 39,9% | 1,2 |
| 5 | HYUNDAI | 16.888 | 11.271 | 6,7% | 66,7% | 1,1 |
| 6 | TOYOTA | 14.957 | 4.245 | 5,9% | 28,4% | 0,7 |
| 7 | RENAULT | 12.371 | 7.977 | 4,9% | 64,5% | 0,4 |
| 8 | GWM | 10.715 | 358 | 4,2% | 3,3% | 0,9 |
| 9 | JEEP | 9.509 | 5.229 | 3,7% | 55% | -0,1 |
| 10 | HONDA | 8.126 | 5.371 | 3,2% | 66,1% | -0,4 |
| 11 | NISSAN | 5.785 | 3.586 | 2,3% | 62% | -0,2 |
| 12 | CHERY | 5.754 | 279 | 2,3% | 4,8% | -0,6 |
| 13 | FORD | 4.311 | 1.765 | 1,7% | 40,9% | -0,1 |
| 14 | GEELY | 3.141 | 1.010 | 1,2% | 32,2% | -0,5 |
| 15 | JAECOO | 2.956 | 0 | 1,2% | – | 0,2 |
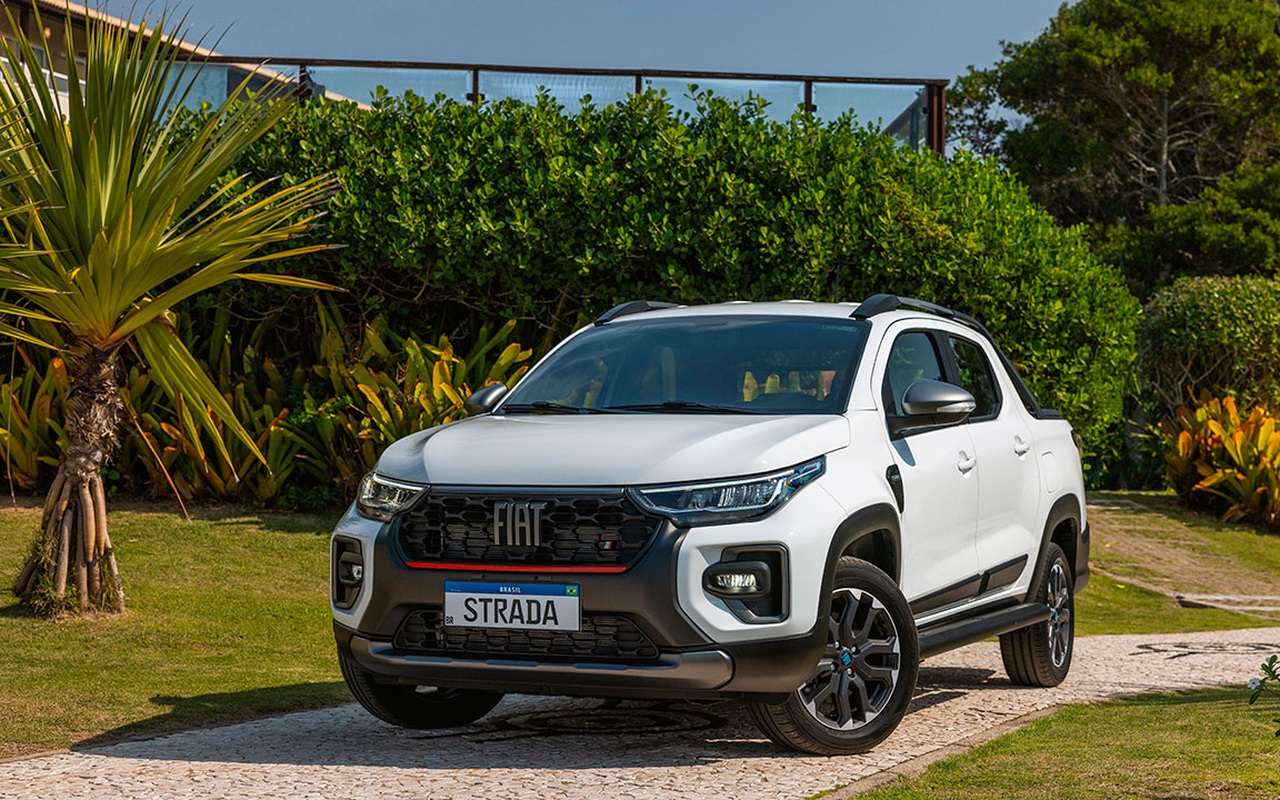
O Fiat Strada manteve a primeira posição com 14.569 unidades, seguido pelo Hyundai HB20, com 9.036. O Dolphin Mini completou o pódio com vantagem de 101 unidades sobre o Argo e de 307 sobre o Polo.
O perfil dos três primeiros foi bastante diferente. O HB20 teve 89% de suas vendas no canal direto, contra 65,4% do Strada e 30,7% do Dolphin Mini. Pela diferença entre os volumes totais e de venda direta, o elétrico da BYD somou 5.841 unidades no showroom, ante 5.036 do Strada e 992 do HB20. Esse cálculo ajuda a dimensionar a força do Mini no varejo, mas não substitui um ranking completo desse canal.
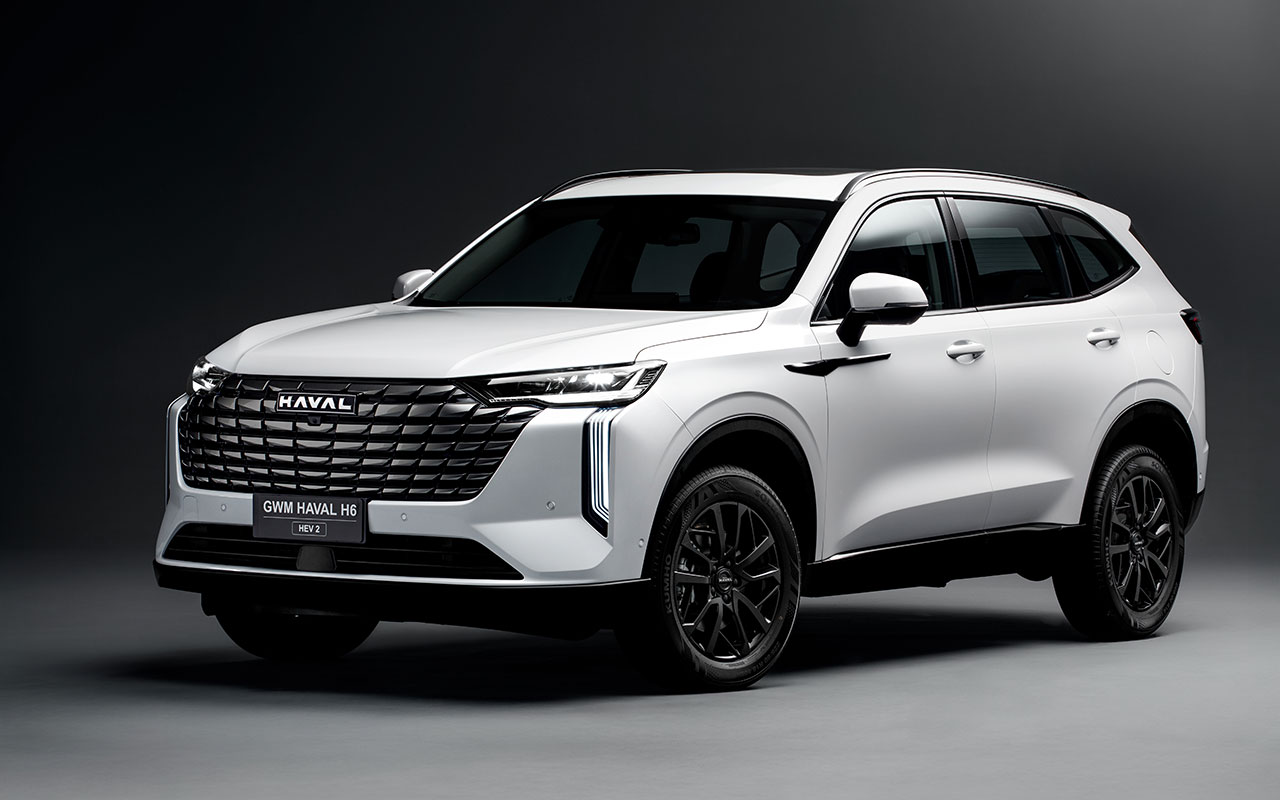
Entre os SUVs, o Volkswagen T-Cross ficou à frente do Tera por apenas 77 unidades: foram 7.567 e 7.490, respectivamente. A BYD colocou ainda o Dolphin em 14º, com 5.273 emplacamentos. O Haval H6, da GWM, apareceu em 11º, com 5.996.
| Pos. | Marca | Modelo | Emplacamentos | Venda direta | Participação | % de venda direta |
|---|---|---|---|---|---|---|
| 1 | FIAT | STRADA | 14.569 | 9.533 | 5,7% | 65,4% |
| 2 | HYUNDAI | HB20 | 9.036 | 8.044 | 3,6% | 89,0% |
| 3 | BYD | DOLPHIN MINI | 8.432 | 2.591 | 3,3% | 30,7% |
| 4 | FIAT | ARGO | 8.331 | 6.514 | 3,3% | 78,2% |
| 5 | VW | POLO | 8.125 | 5.449 | 3,2% | 67,1% |
| 6 | VW | T-CROSS | 7.567 | 3.685 | 3% | 48,7% |
| 7 | VW | TERA | 7.490 | 4.047 | 2,9% | 54,0% |
| 8 | GM | ONIX | 7.016 | 3.543 | 2,8% | 50,5% |
| 9 | RENAULT | KWID | 6.348 | 4.262 | 2,5% | 67,1% |
| 10 | TOYOTA | YARIS CROSS | 6.243 | 1.955 | 2,5% | 31,3% |
| 11 | GWM | HAVAL H6 | 5.996 | 254 | 2,4% | 4,2% |
| 12 | HYUNDAI | CRETA | 5.777 | 2.583 | 2,3% | 44,7% |
| 13 | GM | ONIX PLUS | 5.770 | 4.862 | 2,3% | 84,3% |
| 14 | BYD | DOLPHIN | 5.273 | 3.036 | 2,1% | 57,6% |
| 15 | FIAT | TORO | 5.198 | 2.068 | 2,0% | 39,8% |
São Paulo liderou o ranking por unidade da Federação com 60.162 registros, apenas 1.429 acima de Minas Gerais. Juntos, os dois estados responderam por 46,8% do mercado, considerando os percentuais arredondados do levantamento.
A semelhança no volume esconde uma diferença de composição: a venda direta representou 82,9% dos emplacamentos mineiros e 41,8% dos paulistas. Por isso, a distribuição por UF precisa ser lida como local de registro dos veículos, e não como uma medida direta da preferência dos consumidores que vivem em cada estado.
| Unidade da Federação | Emplacamentos | Participação nacional | % de venda direta |
|---|---|---|---|
| São Paulo | 60.162 | 23,7% | 41,8% |
| Minas Gerais | 58.733 | 23,1% | 82,9% |
| Paraná | 23.864 | 9,4% | 62,9% |
| Rio Grande do Sul | 12.951 | 5,1% | 41,1% |
| Santa Catarina | 11.887 | 4,7% | 33,1% |
| Rio de Janeiro | 9.403 | 3,7% | 33,3% |
| Bahia | 8.916 | 3,5% | 32,5% |
| Distrito Federal | 8.339 | 3,3% | 23,5% |
| Goiás | 7.914 | 3,1% | 33,4% |
| Pernambuco | 6.588 | 2,6% | 33,4% |
A participação dos SUVs passou de 42,5% em setembro para 43,6% em outubro. Em relação aos 36,6% de outubro de 2025, o ganho foi de 7 pontos percentuais. Os hatchbacks mantiveram os 24,8% do mês anterior, enquanto os sedãs ficaram em 6,5%, abaixo dos 10,7% de um ano antes.
A Bright separa SUVs de crossovers e divide as picapes em três grupos. Essa classificação deve ser preservada nas comparações: reunir categorias ou confrontar os percentuais com relatórios que adotam outra divisão pode alterar a leitura do mercado.
| Segmento | Outubro/2026 | Setembro/2026 | Outubro/2025 |
|---|---|---|---|
| SUV | 43,6% | 42,5% | 36,6% |
| Hatchbacks | 24,8% | 24,8% | 20,2% |
| Picapes derivadas de automóveis | 7,6% | 7,8% | 8,3% |
| Sedãs | 6,5% | 6,5% | 10,7% |
| Crossovers | 5,3% | 5,7% | 9,2% |
| Picapes médias | 5,0% | 4,8% | 5,8% |
| Picapes compactas | 3,4% | 3,5% | 4,5% |
| Comercial | 2,1% | 2,7% | 2,5% |
Os automóveis responderam por 206.063 registros, ou 81,1% do mercado. Os comerciais leves somaram 47.889 unidades, equivalentes a 18,9%. A venda direta teve peso maior neste segundo grupo: 59,3%, contra 47,3% entre os automóveis.
A diferença é ainda mais ampla na eletrificação. Entre os automóveis, 60.584 unidades eram eletrificadas, ou 29,4% do segmento. Nos comerciais leves, foram 1.487, correspondentes a 3,1%. Assim, o percentual geral de 24,4% não representa de forma uniforme todas as categorias.
| Segmento | Volume | Participação no mercado | % de venda direta | Eletrificados |
|---|---|---|---|---|
| Automóveis | 206.063 | 81,1% | 47,3% | 60.584 (29,4%) |
| Comerciais Leves | 47.889 | 18,9% | 59,3% | 1.487 (3,1%) |
O conjunto de eletrificados chegou a 62.071 unidades, ante 27.042 em outubro de 2025. O crescimento calculado sobre esses volumes foi de 129,5%. A participação no mercado passou de 10,9% para 24,4% na comparação anual, enquanto em setembro deste ano havia sido de 23,0%.
Os elétricos a bateria (BEV) foram a maior parcela, com 21.577 registros. Os híbridos plug-in (PHEV) vieram próximos, com 20.780. Juntos, esses dois grupos reuniram 42.357 veículos, equivalentes a 68,2% dos eletrificados e 16,7% de todo o mercado de leves, em cálculos a partir dos volumes da pesquisa.
Os híbridos convencionais (HEV) somaram 11.753 unidades; os híbridos leves ou micro-híbridos (MHEV), 6.987; e os veículos com extensor de autonomia (REEV), 974. A inclusão dos MHEV é importante: os 24,4% não se referem somente a carros elétricos ou a modelos que podem ser recarregados na tomada.
| Tecnologia | Emplacamentos | % dos eletrificados |
|---|---|---|
| BEV (100% elétrico) | 21.577 | 34,8% |
| PHEV (híbrido plug-in) | 20.780 | 33,5% |
| HEV (híbrido) | 11.753 | 18,9% |
| MHEV (híbrido leve) | 6.987 | 11,3% |
| REEV (autonomia estendida) | 974 | 1,6% |
A BYD respondeu por 66,2% dos elétricos a bateria e 47,3% dos híbridos plug-in. O Dolphin Mini liderou os BEV, com 39,1% desse grupo, enquanto o Song Pro foi o modelo mais emplacado entre os PHEV, com 2.833 unidades.
Nos híbridos convencionais, a Toyota foi a marca líder, com 34,2%, mas o modelo mais vendido foi o GWM Haval H6, com 3.380 unidades e 28,8%. Não há contradição: a posição de uma marca considera o conjunto de seus modelos daquela tecnologia. Esse volume do H6 também não corresponde ao total de 5.996 da família no ranking geral, que reúne suas motorizações.
A Jeep liderou os híbridos leves, com 52,5%, e o Avenger foi o modelo mais vendido da categoria, com 1.933 registros. Nos REEV, a Leapmotor respondeu por todos os emplacamentos contabilizados, com 937 unidades do C10 dentro de um total de 974.
| Tecnologia | Marca líder | Modelo líder |
|---|---|---|
| BEV | BYD (66,2%) | Dolphin Mini – 8.432 (39,1%) |
| PHEV | BYD (47,3%) | Song Pro – 2.833 (13,6%) |
| HEV | Toyota (34,2%) | Haval H6 – 3.380 (28,8%) |
| MHEV | Jeep (52,5%) | Avenger – 1.933 (27,7%) |
| REEV | Leapmotor (100%) | C10 – 937 (96,2%) |
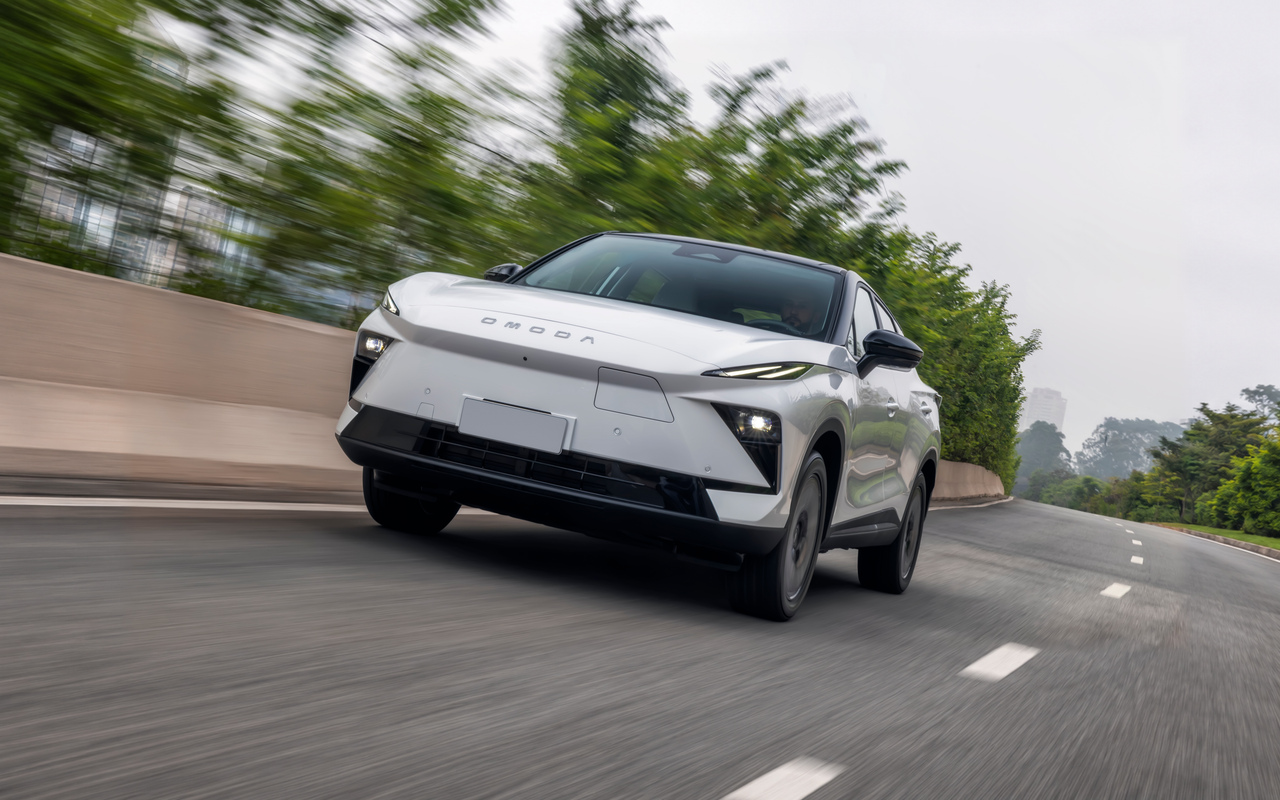
As marcas chinesas, no agrupamento adotado pela Bright, somaram 57.541 unidades em outubro, contra 25.741 um ano antes. A expansão foi de 123,5%, com participação de 22,7%, ante 10,4% em outubro de 2025 e 21,6% em setembro de 2026.
O resultado resume uma das principais mudanças do mês: o mercado total cresceu apenas 2,4% em um ano, enquanto os volumes das chinesas e dos eletrificados mais que dobraram. Os dois grupos se sobrepõem, portanto suas participações não devem ser somadas. Ainda assim, ambos ajudam a explicar a redistribuição de espaço entre marcas, modelos e tecnologias.
Para acompanhar essa transformação, vale olhar além da posição no ranking: participação de venda direta, tipo de motorização e categoria do veículo revelam disputas diferentes dentro do mesmo mercado. É esse conjunto que dá contexto à chegada da BYD a 9,5% e à presença do Dolphin Mini entre os três modelos mais emplacados do país.
Nota metodológica: os dados, agrupamentos e rankings são da Bright Consulting/AutoDash.As variações calculadas pelo Guru dos Carros usam os volumes absolutos informados pela consultoria, e não médias por dia útil.