Confaz aprova prorrogar isenção do ICMS para PcD e taxistas até o fim de 2027
Convênio também alcança pessoas autistas e depende de ratificação nacional; confira todos os detalhes
César Tizo - novembro 18, 2026
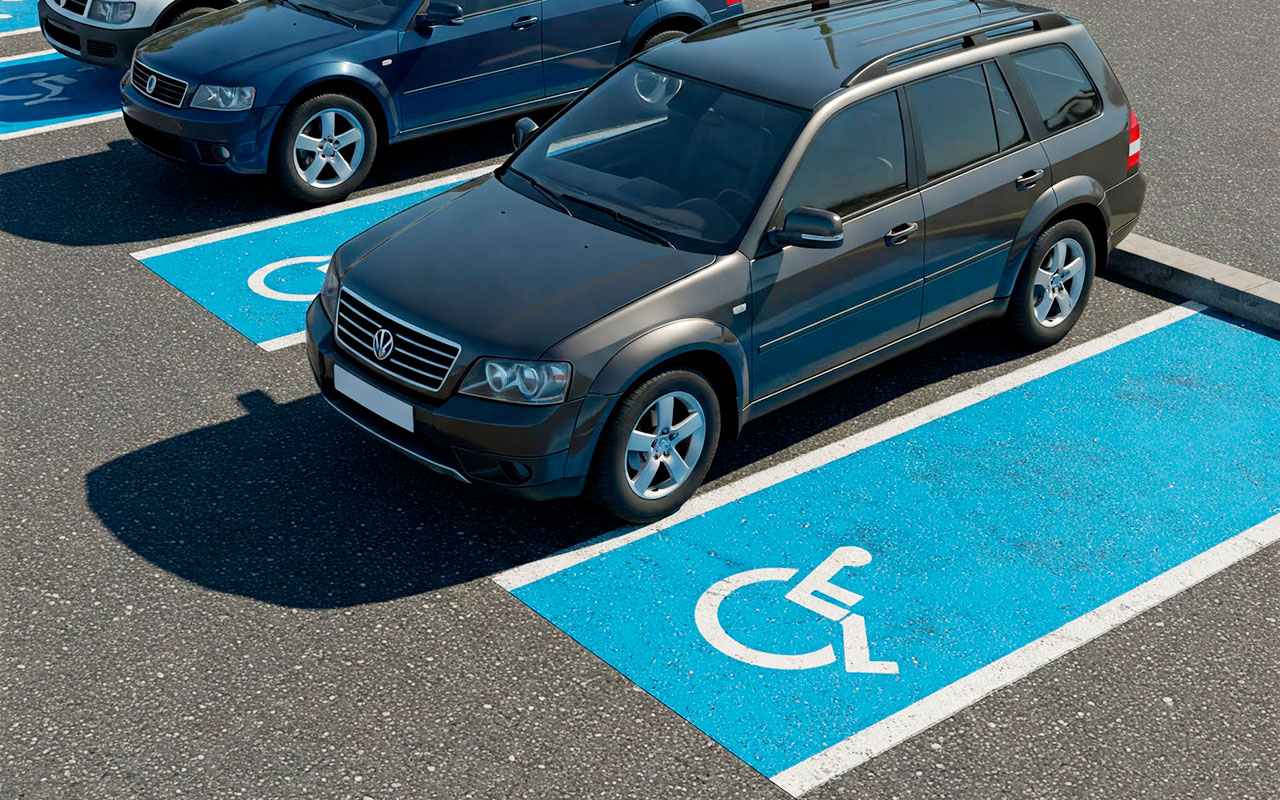
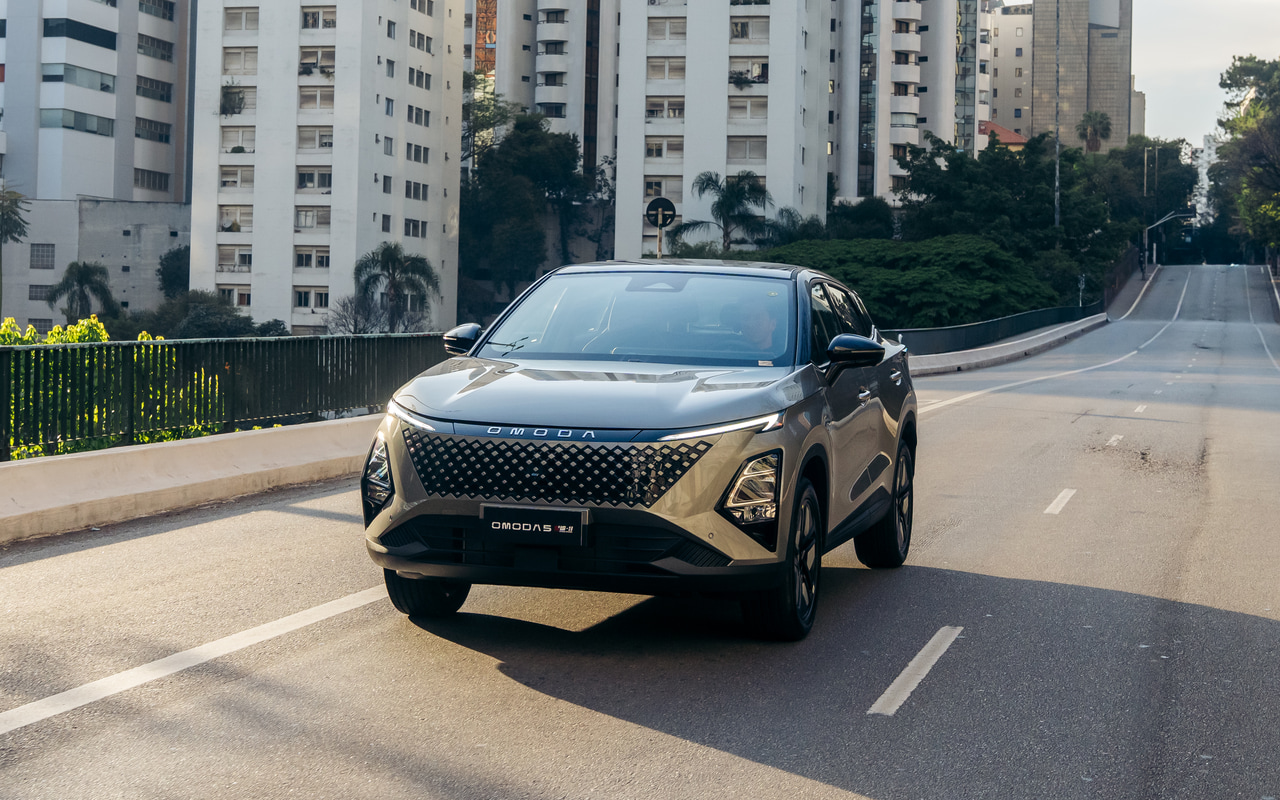
O Conselho Nacional de Política Fazendária (Confaz) aprovou a prorrogação da isenção do ICMS na compra de veículos novos por pessoas com deficiência (PcD), pessoas com transtorno do espectro autista (TEA) e taxistas até 31 de dezembro de 2027. O acordo foi celebrado em 17 de novembro e saiu no Diário Oficial da União de 18 de novembro, no Despacho nº 54. A prorrogação só entra em vigor com a publicação da ratificação nacional, que o Guru dos Carros ainda não confirmou.
O Convênio ICMS 133/2026 faz mais do que estender o prazo. Ele cria uma regra para que a troca dos tributos federais na Reforma Tributária não interrompa, por si só, o benefício estadual. Isso importa porque a isenção do ICMS, em determinadas operações, depende de condições ligadas a tributos federais que mudam em 2027.
Impacto
Para PcD e pessoas autistas, a medida prorroga o Convênio ICMS 38/2012. O teto continua em R$ 120 mil para o veículo novo, com isenção limitada à parcela de até R$ 70 mil. Em um carro elegível de R$ 100 mil, por exemplo, a isenção alcança R$ 70 mil da operação; o ICMS incide sobre a parcela restante de R$ 30 mil.
Para taxistas, a prorrogação alcança o Convênio ICMS 38/2001, que trata dos automóveis novos destinados ao serviço de táxi. O benefício continua sujeito às condições próprias da categoria.
Reforma Tributária
Em 2027, a CBS substitui PIS/Pasep e Cofins. A Reforma Tributária também prevê a redução a zero das alíquotas do IPI, com a exceção ligada à Zona Franca de Manaus. O ICMS, por sua vez, continua em vigor: sua substituição gradual pelo IBS começa em 2029 e se completa em 2033, conforme o calendário da Receita Federal.
O problema prático é que alguns benefícios do ICMS exigem que a operação tenha isenção ou tributação reduzida do IPI, PIS/Pasep ou Cofins.
A prorrogação do convênio autoriza os estados e o Distrito Federal a considerar essas condições atendidas se a operação se enquadrava nas regras até 31 de dezembro de 2026.
CBS, IBS e Imposto Seletivo têm regras próprias
Para PcD e TEA, a Lei Complementar 214/2025, atualizada pela Lei Complementar 227/2026, prevê alíquota zero de CBS e IBS para automóveis com preço público sugerido de até R$ 200 mil. A isenção total, porém, é aplicada ao teto de R$ 100 mil.
Para taxistas, a mesma lei prevê alíquota zero na compra de veículos que atendam às exigências da atividade. Em ambos os casos, há reconhecimento prévio do direito. A lei prevê intervalo mínimo de três anos entre compras com o benefício para PcD e TEA e de dois anos para taxistas.
O Imposto Seletivo segue outra regra. Como o Guru dos Carrosmostrou ao explicar a transição do IPI, a alíquota zero para compras elegíveis já está prevista na lei complementar. A Medida Provisória 1.399/2026, em tramitação no Congresso, prevê efeitos a partir de 2 de fevereiro de 2027. O acordo do Confaz não altera esse calendário.
Na hora da compra
A diferença entre os tetos importa na hora de escolher o carro: um automóvel de R$ 150 mil pode se enquadrar na regra de CBS e IBS para PcD e TEA, se cumprir os demais requisitos, mas já fica acima do teto nacional do convênio de ICMS para esse público. Por isso, não dá para calcular o desconto final usando um limite único.
Para quem pretende faturar o carro em 2027, os próximos passos são acompanhar a ratificação nacional e conferir com a Secretaria da Fazenda do estado as regras e autorizações aplicáveis ao faturamento. O prorrogação do convênio para o ICMS não muda as regras de isenção do IPVA ou do IOF.
We use cookies to ensure that we give you the best experience on our website. If you continue to use this site we will assume that you are happy with it.