Escala, baterias, fornecedores, engenharia e disputa feroz por clientes ajudam a explicar os preços competitivos, mas a conta muda conforme o modelo e o país
César Tizo - outubro 22, 2026
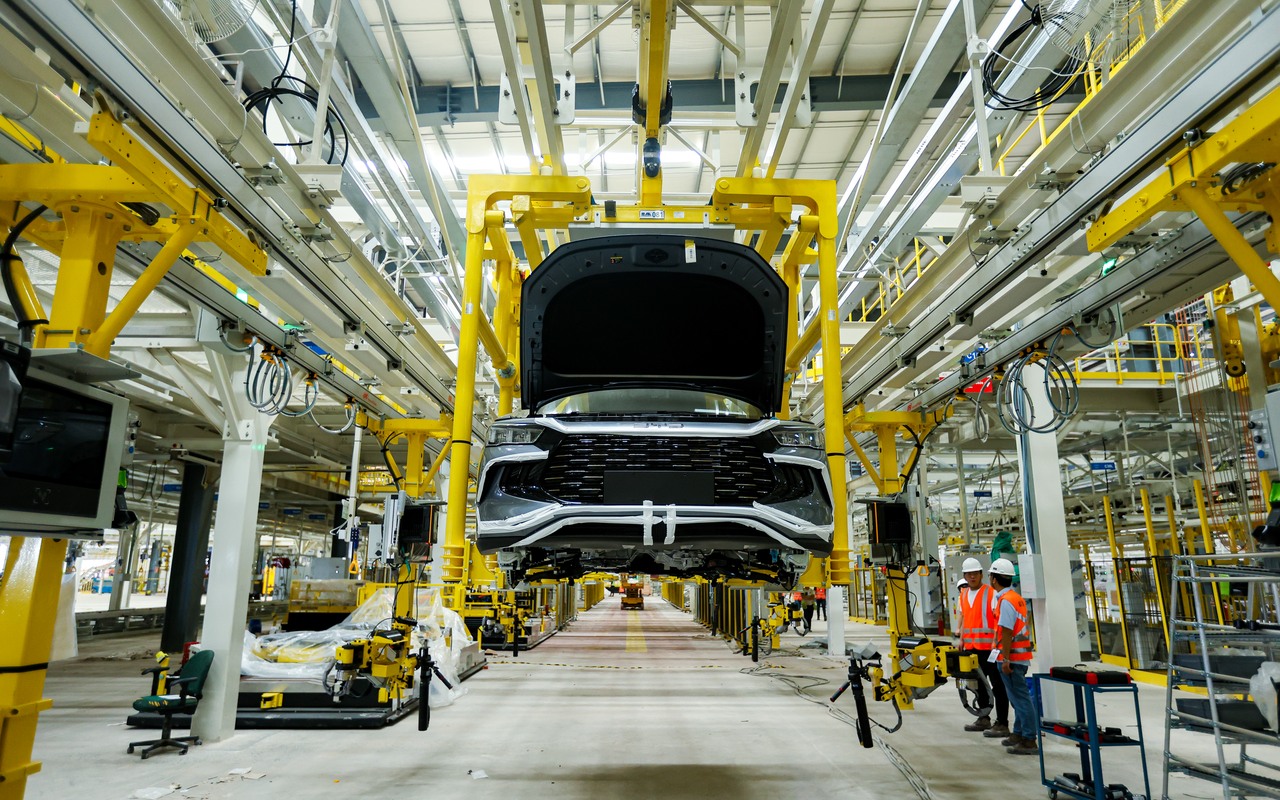
Um carro com mais equipamentos, motorização eletrificada e preço semelhante ou inferior ao de concorrentes tradicionais deixou de ser uma exceção entre as marcas chinesas. A combinação chama atenção no Brasil, ganha espaço na Europa e transforma mercados da Ásia e da América Latina. Mas atribuir essa competitividade apenas a subsídios ou a salários menores deixa de fora boa parte da explicação.
O preço nasce de uma cadeia que começa antes da fábrica de automóveis e termina depois que o veículo chega à concessionária. Envolve a escala de produção, a bateria, a rede de fornecedores, o projeto, o financiamento da atividade, a concorrência e a margem que a empresa pretende obter em cada mercado. A vantagem chinesa resulta da combinação desses elementos, não de uma fórmula única aplicada por todas as fabricantes. Marca chinesa e fabricação na China também não são sinônimos: empresas estrangeiras participam dessa base industrial, enquanto grupos chineses expandem a produção em outros países.
Também é preciso separar três perguntas: quanto custa produzir o carro, por quanto a montadora decide vendê-lo e quanto ele custará ao proprietário durante os anos de uso. São contas relacionadas, mas diferentes. Um produto pode ser barato de fabricar e vendido com margem elevada; outro pode ter preço promocional agressivo sem representar a melhor compra para todo motorista.
A China produziu 34.530.738 veículos em 2025, segundo a Organização Internacional de Fabricantes de Veículos Automotores, a OICA. O total inclui automóveis e veículos comerciais, de diferentes tipos de motorização, e não apenas carros de marcas chinesas. Ainda assim, dimensiona a base industrial que permite fabricar componentes em volumes difíceis de reproduzir em mercados menores.
Quanto maior o número de unidades que compartilha uma plataforma, uma bateria ou uma central eletrônica, maior a possibilidade de diluir despesas de desenvolvimento, ferramental e preparação da produção. O investimento necessário para criar uma peça não desaparece: ele passa a ser repartido entre mais veículos. Compras volumosas também podem melhorar as condições negociadas com fornecedores.
Esse mecanismo não é exclusivo da China. Grupos europeus, japoneses, americanos e coreanos fazem o mesmo há décadas. A diferença está na dimensão que o ecossistema chinês atingiu e na velocidade com que passou a aplicar essa lógica à eletrificação. Uma empresa que atende a um mercado doméstico enorme pode levar ao exterior um produto cuja base de desenvolvimento já é compartilhada por uma operação de grande volume.
Escala, porém, não é sinônimo de capacidade instalada. Construir uma fábrica para produzir muito não garante que os carros serão vendidos. Se a utilização ficar baixa, a conta por unidade pode piorar. Por isso, é importante distinguir as líderes com vendas expressivas de fabricantes menores que ainda tentam ganhar escala.
Um estudo da Agência Internacional de Energia, a IEA, publicado em 2025, estimou custos diretos de produção de carros elétricos a bateria mais de 30% menores na China do que em economias avançadas. Aproximadamente um terço da diferença estava associado à bateria. O mesmo trabalho encontrou uma distância semelhante nos veículos a combustão.
O resultado não significa que qualquer modelo chinês custe exatamente 30% menos para ser produzido. Trata-se de uma comparação modelada, com referência em um SUV compacto e premissas de 2024, e não da abertura das contas de cada fabricante. Sua relevância está em mostrar que a discussão vai além da bateria: carroceria, interior, eletrônica e demais componentes também importam.
Isso ajuda a entender por que a pressão competitiva aparece tanto em elétricos quanto em SUVs a combustão e híbridos. Ao mesmo tempo, a composição do custo muda muito. Um elétrico dispensa motor a combustão e diversos sistemas associados a ele; um híbrido combina tecnologias e pode precisar de componentes dos dois conjuntos. Não é correto transferir automaticamente a economia identificada em um tipo de veículo para outro.
Nos elétricos, a bateria é um dos principais pontos de disputa. A China reúne fabricantes de células, materiais e equipamentos industriais, além de montadoras que compram esses produtos em grande quantidade. Essa proximidade permite desenvolver e industrializar soluções dentro de uma cadeia mais concentrada.
As baterias de fosfato de ferro-lítio, conhecidas pela sigla LFP, têm papel importante. Sua química não utiliza níquel ou cobalto no material ativo do cátodo, diferentemente das alternativas NMC, de níquel, manganês e cobalto. Isso ajuda a reduzir a exposição a insumos caros, embora não elimine a necessidade de lítio nem torne a bateria imune às oscilações das matérias-primas.
Segundo o Global EV Outlook 2026 da IEA, os preços médios dos conjuntos de baterias, por kWh de capacidade, na China foram 30% inferiores aos da América do Norte e 35% inferiores aos da Europa em 2025. A ressalva é essencial: essas médias incluem aplicações em veículos e armazenamento estacionário, com diferentes tecnologias, e não representam uma comparação de baterias idênticas destinadas ao mesmo carro.
A escolha da química também exige compromissos de projeto. Custo, densidade energética, massa, comportamento térmico e desempenho em diferentes temperaturas precisam ser equilibrados. Não existe uma bateria universalmente superior em todos os critérios. Uma solução mais acessível pode ser adequada ao uso pretendido sem necessariamente oferecer a maior autonomia possível.
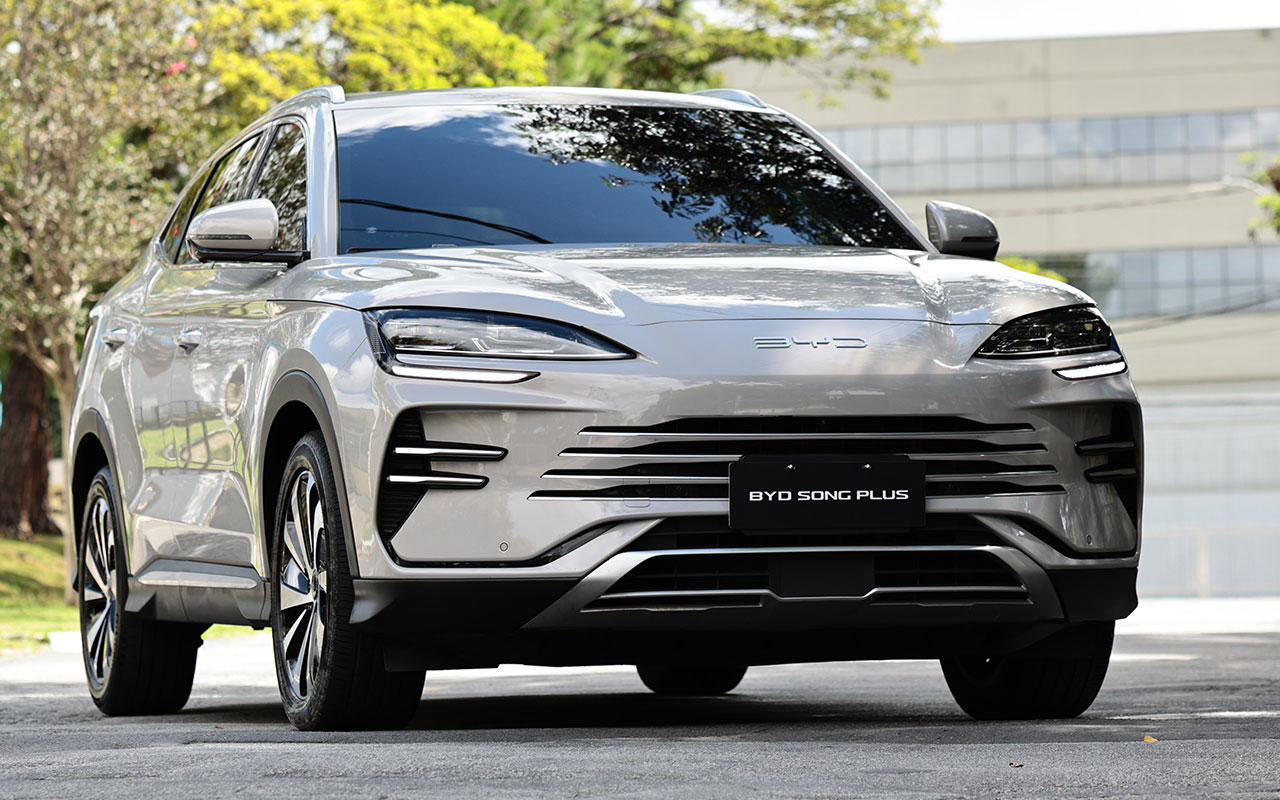
A integração vertical consiste em controlar mais etapas do processo, em vez de comprar praticamente tudo de terceiros. Na indústria automotiva, isso pode envolver baterias, motores elétricos, eletrônica de potência e outros sistemas. A BYD é um dos exemplos mais conhecidos dessa estratégia, mas o grau de integração varia entre as empresas chinesas.
A fabricante descreve seu conjunto de propulsão 8 em 1 como a reunião de oito componentes em um módulo, incluindo motor, transmissão, carregador de bordo e unidades de controle. Segundo a empresa, essa integração reduz interfaces mecânicas e eletrônicas e facilita a fabricação em escala. É um exemplo concreto de como a arquitetura do produto pode simplificar a montagem, não apenas de como negociar uma peça mais barata.
Internalizar etapas pode reduzir margens pagas a fornecedores, facilitar a coordenação entre equipes e dar maior controle sobre prazos. Mas não transforma componentes em itens gratuitos. A montadora assume os investimentos, a pesquisa, o risco tecnológico e a necessidade de manter suas próprias instalações ocupadas.
O caminho oposto também pode ser eficiente: comprar de um especialista com grande escala pode custar menos do que desenvolver tudo sozinho. Portanto, não há uma receita única. Parte da força chinesa está justamente em combinar empresas verticalizadas com uma rede de fornecedores especializados que atende diferentes marcas, inclusive estrangeiras.
Outro equívoco frequente é imaginar que a vantagem decorre apenas de possuir matérias-primas no território. Extrair minério, refiná-lo, produzir material ativo, fabricar células e montar um conjunto de baterias são atividades distintas, com investimentos e conhecimentos próprios.
A relevância industrial está no encadeamento dessas etapas. Um país pode ter recursos minerais e ainda depender de equipamentos, processamento ou componentes importados para transformá-los em um produto automotivo competitivo. Da mesma forma, uma empresa pode importar parte do material bruto e concentrar as etapas de maior especialização industrial perto de suas fábricas.
O Global Critical Minerals Outlook 2026 da IEA destaca justamente a concentração de tecnologia, equipamentos e conhecimento nas etapas de processamento. A vantagem não depende de a China possuir todas as minas de que necessita, mas da capacidade de transformar insumos em materiais e componentes utilizáveis pela indústria.
Essa estrutura também tem vulnerabilidades. Preços de insumos, restrições comerciais, interrupções logísticas e mudanças tecnológicas podem alterar os custos. A expansão chinesa não significa que a bateria ficará mais barata indefinidamente, nem que uma vantagem observada hoje terá sempre o mesmo tamanho.
Uma plataforma não é apenas o assoalho do carro. Ela pode organizar dimensões, sistemas elétricos, pontos de montagem, componentes e processos que serão reutilizados em vários modelos. Quanto mais elementos podem ser compartilhados sem comprometer a proposta de cada veículo, menor a necessidade de começar cada projeto do zero.
O mesmo raciocínio vale para software e arquitetura eletrônica. Reutilizar uma base técnica pode acelerar a criação de novos produtos e reduzir retrabalho. Isso não significa que instalar telas seja barato em qualquer circunstância, nem que uma central multimídia sofisticada explique sozinha a competitividade. O ganho depende do conjunto, da escala e da qualidade de execução.
A velocidade ganhou tamanha importância que as próprias multinacionais passaram a reforçar a engenharia local. No relatório anual de 2025, a Volkswagen afirma ter aumentado o ritmo de desenvolvimento na China em até 30%, ao construir uma base de custos mais competitiva. O exemplo mostra que esses ganhos não são exclusivos de marcas chinesas: podem ser buscadas por empresas de outras origens inseridas naquele ambiente industrial.
Baratear o produto também não significa eliminar pesquisa. A BYD informou investimento de 63,4 bilhões de yuans em pesquisa e desenvolvimento em 2025, alta de 17% sobre 2024. É um dado corporativo, não uma medida comparável automaticamente ao orçamento de todas as concorrentes, mas ajuda a desfazer a ideia de que preços competitivos dependem apenas de copiar produtos ou deixar de investir.
Desenvolver mais rápido, por sua vez, não dispensa testes. Uma atualização frequente pode trazer melhorias, mas também exige atenção à validação, à maturidade do software e à disponibilidade de suporte ao longo dos anos. Velocidade é uma ferramenta de competição, não uma garantia automática de qualidade.
A remuneração do trabalhador é apenas uma parte do custo industrial. Para entender quanto trabalho custa em cada carro, também é necessário considerar produtividade, automação, treinamento, desperdício, tempo de montagem, manutenção e quantidade de unidades produzidas.
Uma fábrica que reduz retrabalho ou aproveita melhor materiais pode economizar mesmo sem cortar salários. Da mesma forma, uma instalação com mão de obra mais barata pode perder competitividade se operar com pouca eficiência. Comparações que usam apenas o salário mensal ignoram essas diferenças.
A IEA destaca eficiência e automação entre os fatores relevantes na diferença de custos de fabricação de células de bateria entre China e Europa. Isso não elimina debates sobre condições de trabalho ou custos sociais e ambientais. Apenas impede que toda a vantagem seja atribuída, sem demonstração, a uma única variável. Eventuais irregularidades precisam ser investigadas e tratadas a partir de evidências específicas, não presumidas pela nacionalidade do produto.
Ter capacidade para produzir por menos não obriga uma empresa a cobrar menos. Para que parte da economia chegue ao consumidor, a competição tem papel decisivo. Se a montadora enfrenta vários rivais com produtos semelhantes e lançamentos frequentes, fica mais difícil sustentar preços elevados sem entregar alguma vantagem percebida.
No Global EV Outlook 2026, a IEA relaciona a forte competição na China à compressão das margens e à busca de oportunidades mais rentáveis no exterior. As exportações de carros elétricos a bateria e híbridos plug-in produzidos na China superaram 2,5 milhões de unidades em 2025, aproximadamente o dobro do ano anterior, segundo a agência.
Os indicadores oficiais chineses ajudam a dimensionar a pressão: em 2025, a receita das empresas de fabricação de automóveis acima do porte mínimo acompanhado pelo National Bureau of Statistics cresceu 7,1%, enquanto o lucro total avançou apenas 0,6%. O lucro correspondeu a cerca de 4,1% da receita, cálculo sobre o agregado setorial. Não se trata da margem líquida de uma marca, de um modelo ou exclusivamente dos elétricos.
Essa dinâmica ajuda a explicar ofertas agressivas, mas não autoriza concluir que todas as fabricantes vendem no prejuízo. Empresas, divisões e modelos têm resultados diferentes. Uma líder com custos menores pode ganhar dinheiro em uma faixa de preço que seria inviável para uma concorrente menos eficiente. Outra pode reduzir margem temporariamente para ganhar mercado ou escoar estoques.
Também existe um limite: preços muito pressionados podem comprometer fornecedores, reduzir a capacidade de investimento de empresas frágeis e estimular consolidações. A guerra de preços é favorável ao comprador no momento da negociação, mas não elimina a necessidade de avaliar a sustentabilidade da operação de quem vende o veículo.
O papel das políticas públicas não deve ser ignorado, mas precisa ser descrito com precisão. Incentivos à compra, investimentos em infraestrutura, apoio à pesquisa e condições de financiamento podem atuar em etapas diferentes. Uma medida que estimula a demanda não é idêntica a uma transferência direta para a montadora, e nenhuma delas permite calcular, isoladamente, o desconto de um carro específico.
Também é necessário separar passado e presente. O programa nacional chinês de subsídio direto à compra terminou ao fim de 2022, mas outras medidas continuaram, inclusive programas posteriores de incentivo à troca de veículos. Para 2026 e 2027, a regra tributária prevê redução de 50% do imposto de compra dos veículos de novas energias elegíveis, com benefício limitado a 15 mil yuans por automóvel de passageiros. Esse grupo inclui elétricos e híbridos plug-in elegíveis, não qualquer carro com algum nível de eletrificação.
O efeito mais duradouro pode estar na formação de um mercado: consumidores, fábricas e fornecedores passam a investir porque existe uma perspectiva de expansão. Isso favorece aprendizado industrial e escala, mas não garante que todos os projetos sejam eficientes. O apoio estatal também pode sustentar investimentos que não encontrarão demanda suficiente.
A controvérsia tem consequências comerciais concretas. A União Europeia concluiu uma investigação sobre subsídios na cadeia de carros elétricos a bateria produzidos na China e aplicou direitos compensatórios específicos. Segundo a Comissão, foram identificados benefícios relacionados a financiamento, tributação, terrenos e fornecimento de insumos. A China contestou as conclusões na Organização Mundial do Comércio. Trata-se de uma apuração antissubsídios, não de uma conclusão genérica de que todo carro chinês é vendido ilegalmente abaixo do custo.
Dumping tem significado técnico no comércio internacional e não é sinônimo de preço baixo. Usar a palavra apenas porque um automóvel custa menos que o rival mistura uma disputa comercial formal com uma impressão de mercado. Também não seria correto usar a existência de políticas industriais para apagar ganhos efetivos de escala, engenharia e produtividade.
O preço doméstico convertido diretamente pelo câmbio raramente corresponde àquilo que o consumidor de outro país deveria pagar. Entre a fábrica e a loja entram frete, seguro, tributos, homologação, adequações técnicas, estrutura comercial, estoque de peças, garantia e despesas de distribuição.
Além disso, o produto pode não ser exatamente igual. Bateria, potência, itens de segurança, conectividade e equipamentos variam conforme a versão e o mercado. Comparar a configuração mais simples vendida na China com uma versão mais completa exportada pode produzir uma diferença artificialmente grande.
Há ainda uma decisão comercial: o fabricante não precisa repassar integralmente sua vantagem de custo. Pode cobrar menos que concorrentes locais e, ao mesmo tempo, obter margem maior do que em seu mercado doméstico. Por isso, custo industrial competitivo e preço internacional muito superior ao chinês não são afirmações incompatíveis.
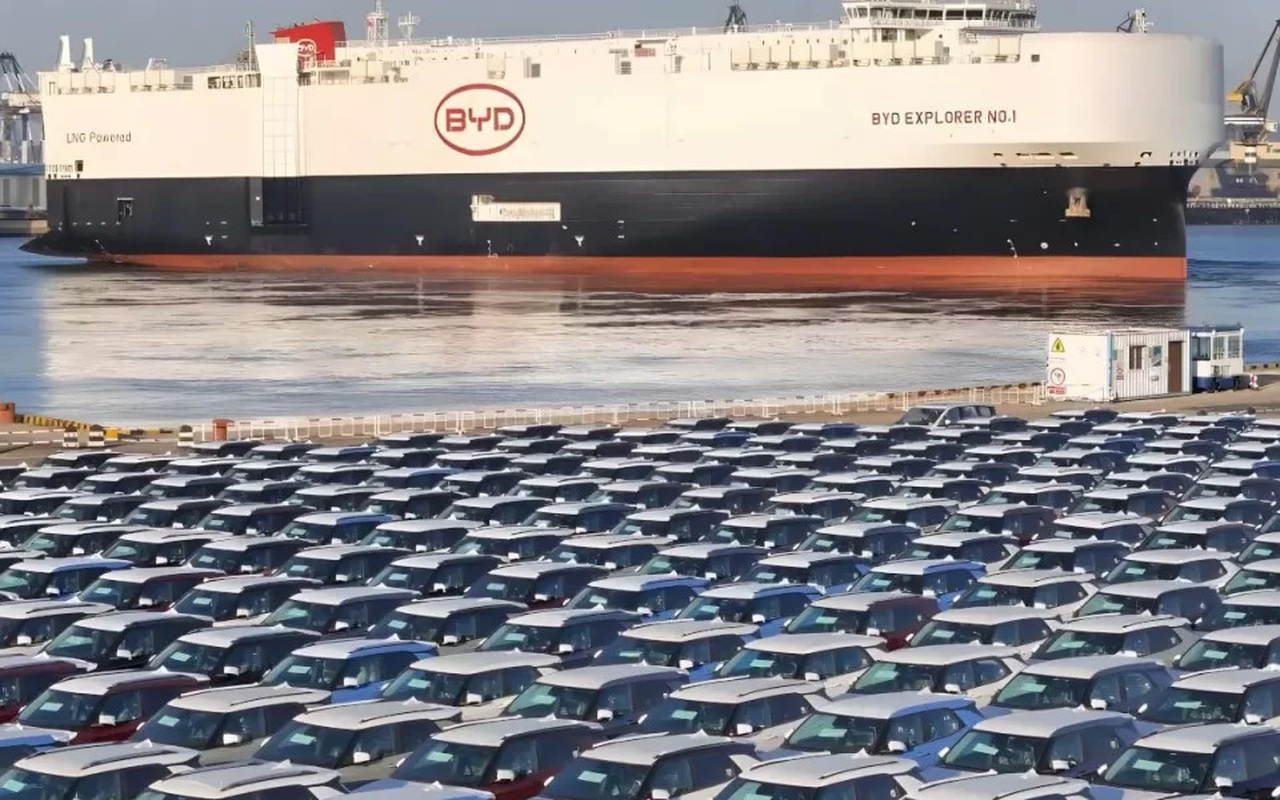
Investir na própria logística também faz parte da estratégia. A BYD anunciou em abril de 2025 a entrega do navio BYD Shenzhen, com capacidade para 9.200 posições-padrão de automóveis. O exemplo mostra que a expansão exige estrutura de transporte, mas o anúncio não informa uma economia auditada por veículo. Não é possível converter essa capacidade, sozinha, em um desconto ao comprador.
As tarifas acrescentam outra camada. Na União Europeia, as medidas compensatórias variam por produtor e se somam à estrutura normal de importação. Há também soluções específicas: em fevereiro de 2026, a Comissão Europeia aceitou um compromisso de preço para o Cupra Tavascan produzido pela Volkswagen Anhui, com isenção da medida compensatória sob condições. O caso evidencia que a origem de fabricação importa, não apenas o país associado ao emblema.
No Brasil, o cronograma de tributação levou a alíquota de importação dos veículos eletrificados montados a 35% em julho de 2026. O Gecex manteve regras diferentes para conjuntos destinados à montagem local, inclusive cotas temporárias para conjuntos desmontados (CKD) e semidesmontados (SKD). Portanto, comparar um carro importado pronto com outro montado no país exige olhar o regime aplicável, e não apenas a marca.
Produzir localmente pode reduzir a exposição ao transporte internacional de veículos completos e a determinadas barreiras comerciais, mas cria outros compromissos: fábrica, fornecedores, trabalhadores, adaptação do produto e escala mínima. Montagem local também não significa nacionalização imediata de todos os componentes.
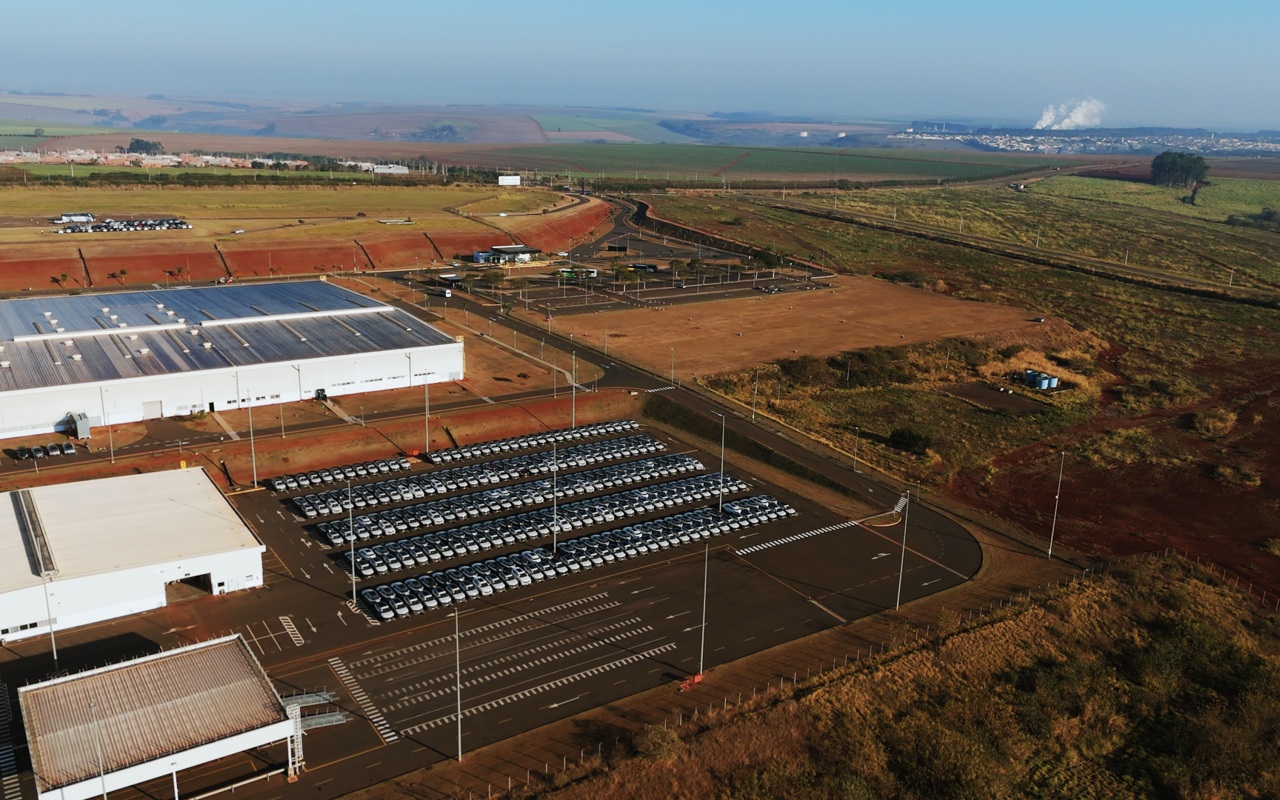
O avanço industrial de empresas como BYD e GWM é parte dessa busca por competitividade duradoura. Ainda assim, não se pode prometer que cada nova fábrica resultará automaticamente em redução de preço. O efeito depende do volume, do conteúdo local, dos custos da operação e da estratégia comercial.
A disputa já aparece no comportamento do consumidor brasileiro. O Guru dos Carros mostrou como marcas chinesas têm atraído clientes de fabricantes tradicionais nas trocas. Esse movimento ajuda a contextualizar a pressão competitiva, mas não demonstra, por si só, quanto cada marca economiza para fabricar um veículo.
A lista de equipamentos influencia muito a percepção de valor. Uma montadora que inclui itens de conforto, conectividade e assistência à condução em versões mais acessíveis pode parecer oferecer um salto de categoria pelo mesmo dinheiro.
O custo industrial desses itens, porém, não corresponde necessariamente ao valor cobrado por eles no varejo. O preço de um pacote também reflete posicionamento comercial, diferenciação entre versões e quanto o comprador aceita pagar. Compartilhar componentes em grandes volumes pode facilitar uma oferta mais generosa sem que o custo cresça na mesma proporção da percepção de valor.
Isso não transforma todo equipamento em vantagem equivalente. Tamanho de tela não mede qualidade de software; quantidade de assistências não informa a calibração; revestimento vistoso não comprova durabilidade. Uma comparação séria deve observar o funcionamento do conjunto, e não apenas contar itens em uma ficha técnica.
A origem do capital não permite concluir se um veículo é seguro. O BYD Dolphin, por exemplo, obteve cinco estrelas no Euro NCAP em 2023 na configuração avaliada. O resultado é uma evidência sobre aquele modelo e aquele protocolo, não um certificado para todos os carros da marca ou para versões de outros países.
O mesmo cuidado vale no sentido oposto: um caso problemático não representa automaticamente toda a indústria chinesa. A avaliação precisa considerar testes independentes, equipamentos efetivamente instalados, histórico do modelo, recalls e condições de atendimento no mercado em que o veículo será usado.
Preço de compra também não é custo total de propriedade. Seguro, financiamento, manutenção, energia ou combustível, peças e valor de revenda entram na conta. Um elétrico pode aproveitar melhor sua proposta econômica quando há recarga adequada à rotina; um híbrido plug-in precisa ser avaliado considerando se o proprietário realmente poderá recarregá-lo. Não basta comparar números de autonomia obtidos em ciclos diferentes.
Para a compra, o caminho mais útil é confrontar versões de porte e proposta semelhantes, na mesma data e nas mesmas condições. Oferta à vista, bônus na troca, venda direta, financiamento subsidiado e preço de tabela não devem ser misturados como se fossem equivalentes. A avaliação do usado também pode alterar o resultado da negociação.
A competitividade chinesa resulta de um ecossistema que combina grande mercado, cadeia industrial, engenharia, escala e concorrência, com participação relevante de políticas públicas. Em alguns produtos, essas vantagens se acumulam; em outros, são parcialmente anuladas por custos de expansão, posicionamento ou barreiras comerciais.
Por isso, a pergunta mais precisa não é se os carros chineses são sempre mais baratos. É como determinados fabricantes conseguem entregar mais valor em uma faixa de preço e quanto dessa vantagem continuará existindo depois da compra. Há marcas chinesas de luxo, produtos caros e empresas ainda sem escala, assim como montadoras tradicionais que utilizam a própria base industrial chinesa para reduzir custos.
Para o consumidor, o resultado mais importante dessa transformação é a pressão sobre toda a indústria. Quando um concorrente oferece um conjunto mais competitivo, os demais precisam rever preços, equipamentos, projetos ou margens. O benefício potencial vai além de escolher uma marca chinesa: ele pode aparecer também no carro da fabricante tradicional que precisou reagir.