MP 1.399/2026 preserva benefício previsto na Reforma Tributária e fixa efeitos para fevereiro de 2027; veja condições para PcD, TEA e taxistas
César Tizo - novembro 5, 2026

A Medida Provisória 1.399/2026 mantém a alíquota zero do Imposto Seletivo (IS) para veículos adquiridos por pessoas com deficiência (PcD), pessoas com transtorno do espectro autista (TEA) e taxistas que tenham o direito ao benefício reconhecido pela Receita Federal. Publicada em 4 de novembro, na edição extra 207-B do Diário Oficial da União, a norma estabelece as regras de implementação do tributo para 2027.
O texto prevê a produção de efeitos a partir de 2 de fevereiro de 2027. A MP já entrou em vigor, mas ainda precisa ser apreciada pela Câmara dos Deputados e pelo Senado para sua conversão em lei.
Para quem acompanha a compra com isenção, a distinção central é que a desoneração do Imposto Seletivo já constava da Lei Complementar 214/2025. A nova MP preserva expressamente essa previsão no regime de implementação do imposto, sem anunciar um desconto imediato no preço dos carros.
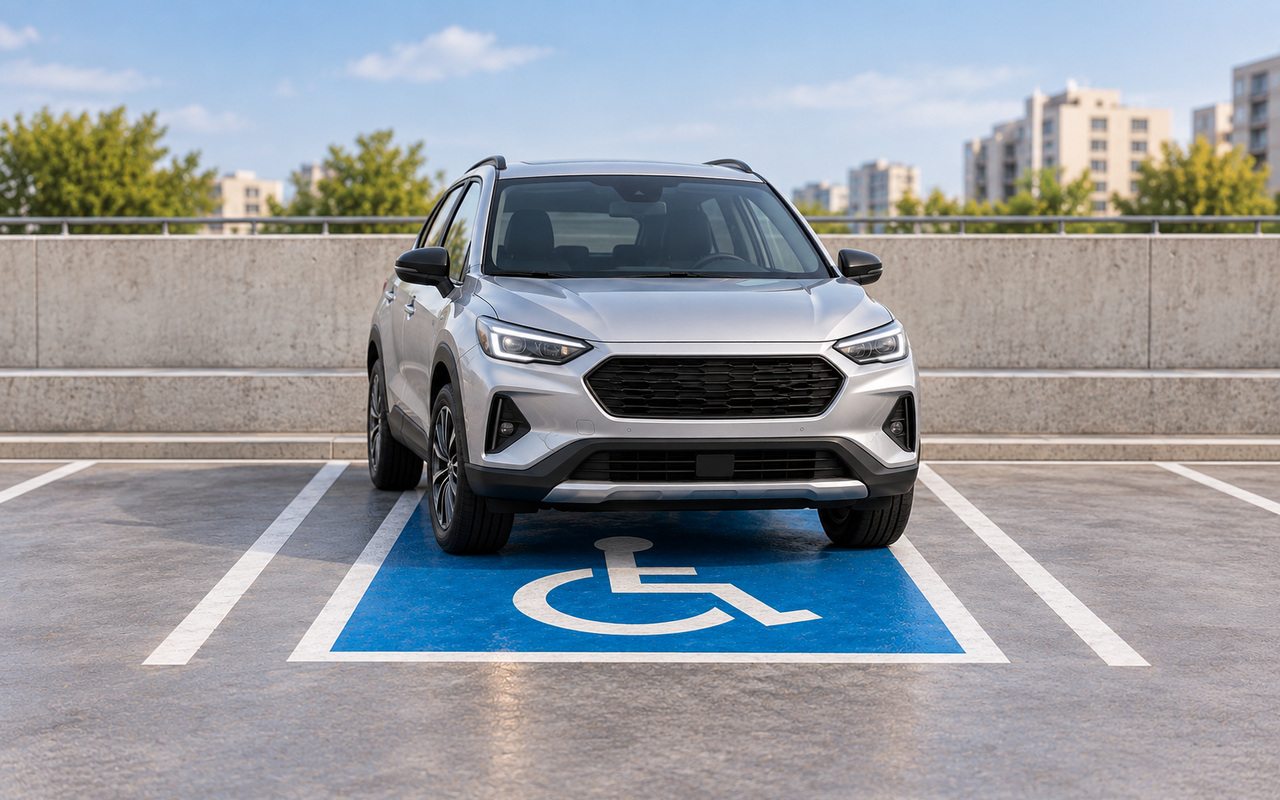
O artigo 4º da MP 1.399/2026 determina que o IS terá alíquota zero na aquisição de veículos por PcD ou pessoas com TEA cujo direito ao regime diferenciado previsto no artigo 149 da LC 214/2025 tenha sido reconhecido pela Receita Federal. O dispositivo faz referência também aos artigos 153 e 420 da mesma lei.
A previsão vincula a desoneração ao enquadramento do comprador e ao reconhecimento administrativo do benefício. A publicação da MP, por si só, não equivale a uma autorização individual para adquirir qualquer veículo com todos os tributos zerados.
No caso de PcD/TEA, o artigo 420 da LC 214/2025 estabelece, para o IS, limite de R$ 200 mil para o preço do veículo. Nesse cálculo entram os tributos que incidiriam caso não houvesse as reduções. A regra não deve ser confundida com a parcela beneficiada pelo IBS e pela CBS, que tem disciplina própria.
A mesma disposição da MP alcança motoristas profissionais que destinem o automóvel à utilização na categoria de aluguel, o táxi. Para esse público, o benefício também depende do reconhecimento do direito pela Receita Federal, conforme o regime diferenciado ao qual o texto remete.
A proteção está associada à destinação profissional do veículo e aos requisitos legais da modalidade. O artigo 4º não cria uma alíquota zero específica para motoristas de aplicativo apenas em razão dessa atividade.
A LC 214/2025 manda aplicar ao IS, no que couber, as regras de alienação e de intervalo para nova aquisição do regime diferenciado. Os intervalos são de três anos para PcD/TEA e dois anos para taxistas, com exceção para perda total, furto ou roubo. A revenda antecipada a pessoa sem o benefício pode exigir o recolhimento dos tributos dispensados, com acréscimos legais.
Esses prazos pertencem ao regime da Reforma Tributária mencionado pela MP. O comprador deve conferir separadamente as exigências aplicáveis a cada tributo na operação, sem transportar automaticamente essas condições para uma autorização atual de IPI, ICMS ou IPVA.
O artigo 19 fixa o início dos efeitos em 2 de fevereiro de 2027. O texto prevê sua manutenção até o início dos efeitos da lei mencionada no artigo 15, que deverá tratar das alíquotas aplicáveis a partir de 2028. O Executivo deverá encaminhar esse projeto ao Congresso até 31 de maio de 2027.
A medida também determina que o Poder Executivo regulamente suas disposições. Além dos procedimentos complementares, será necessário acompanhar a tramitação da MP, que pode receber alterações durante a análise parlamentar.
A MP preserva a alíquota zero do IS para as aquisições elegíveis, enquanto define a tributação dos demais veículos a partir de uma alíquota-base e de ajustes relacionados a características como motorização, potência, eficiência energética e reciclabilidade.
Isso não permite calcular uma redução imediata no preço final de um carro PcD ou táxi. O resultado para o consumidor dependerá do enquadramento da compra, das regras dos demais tributos, da implementação do sistema e da política comercial de cada fabricante.
Para o interessado, os pontos a acompanhar são a conversão da MP em lei, a regulamentação e os procedimentos da Receita Federal para reconhecimento do benefício. Até lá, a data prevista para os efeitos do novo regime não deve ser apresentada como uma oferta comercial já disponível.